はぐくみ基金とは?怪しい噂の真相と知るべきデメリットを徹底検証
物価高と社会保険料の負担増が続く2026年、手取り給与を少しでも防衛する手段として「はぐくみ基金」を導入する企業が急増しています。求人票の福利厚生欄や社内説明会でその名前を目にし、資産形成の一環として興味を持つ会社員が増加の一途をたどる一方で、検索窓には「怪しい」「損する」といった不穏なワードが並びます。
給料から天引きして積み立てるだけで社会保険料や税金が安くなり、退職時には非課税枠を活用して受け取れるという話は、あまりにも都合が良すぎるように聞こえるかもしれません。そこで本稿では、制度の法的根拠から「怪しい」と噂されるからくり、見落としてはならない決定的なデメリットまで、徹底的な取材と客観的データに基づいて全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:はぐくみ基金は国が認可した確定給付企業年金法に基づく正式な制度であり、違法性や詐欺的な怪しさは一切存在しない。
- 要点2:「怪しい・損する」と言われる最大の原因は、社会保険料の削減に伴って将来受け取る厚生年金や傷病手当金が目減りする構造的トレードオフにある。
- 要点3:iDeCoや企業型DCとは異なり「退職時」に原則引き出し可能という柔軟性を持つが、育休予定者や直近で年金受給を迎える層は慎重な試算が欠かせない。
【基本解説】はぐくみ基金(福祉はぐくみ企業年金基金)の仕組みとからくりの真相
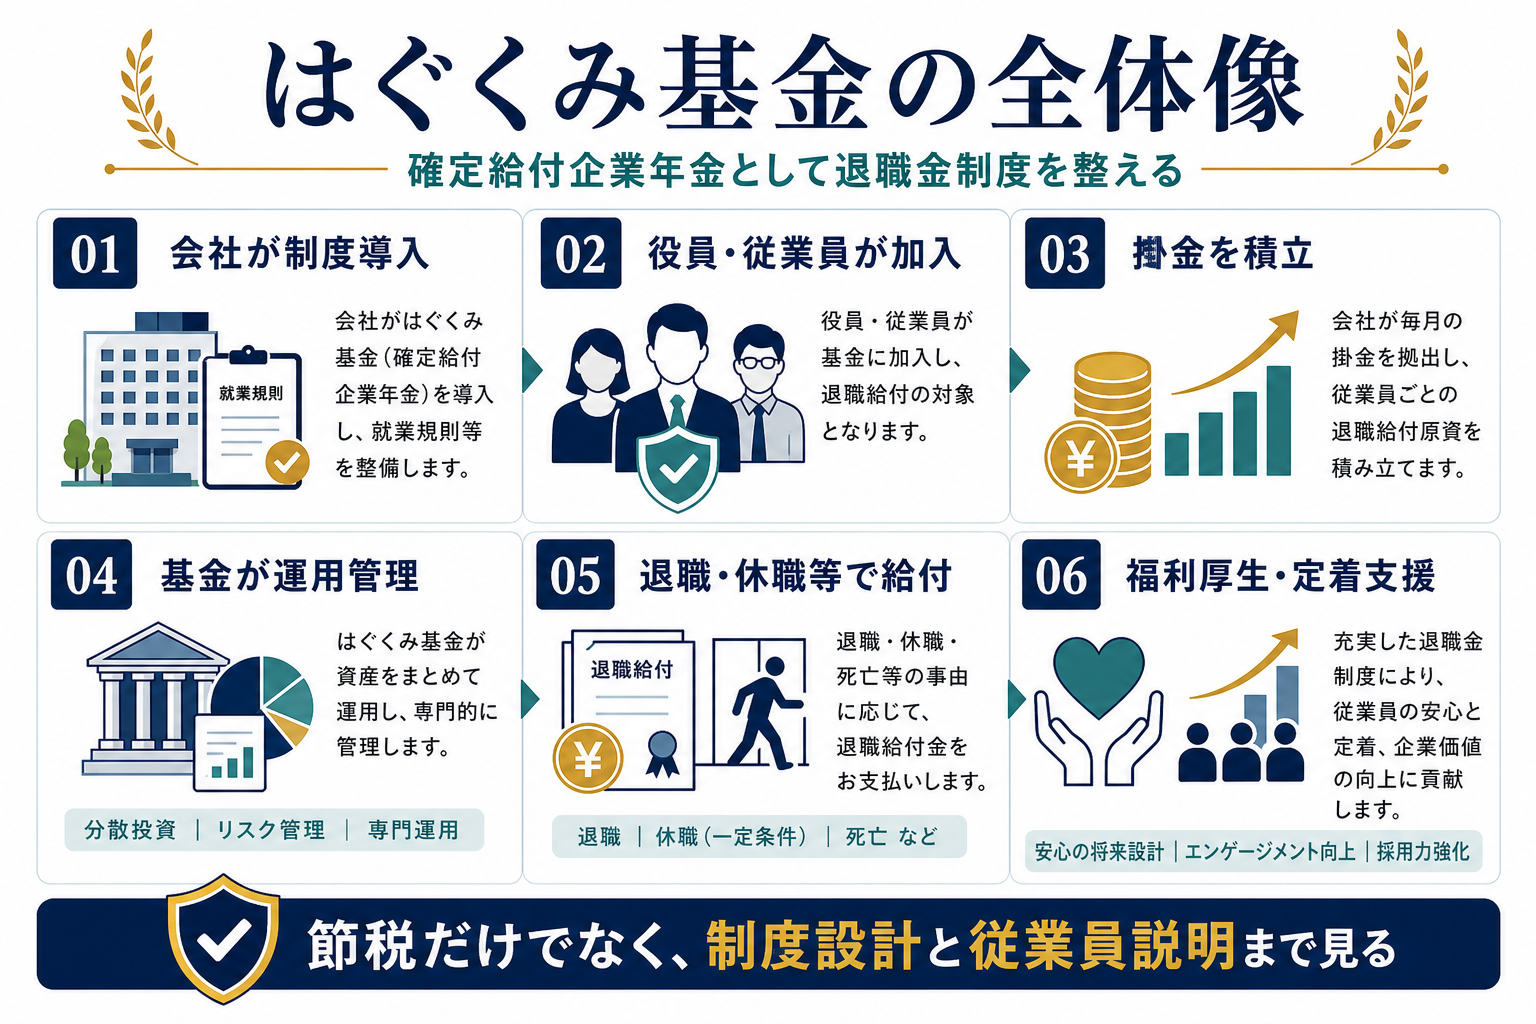
はぐくみ基金の正式名称は「福祉はぐくみ企業年金基金」といい、厚生労働省の認可を受けて運営されている公的な企業年金組織です。根拠法規は確定給付企業年金法であり、怪しい投資ファンドや私的な金融商品ではありません。もともとは離職率が高く処遇改善が急務だった福祉・医療・保育業界を中心に設立されましたが、現在ではIT企業や一般中小企業、スタートアップまで業種を問わず広く普及しています。
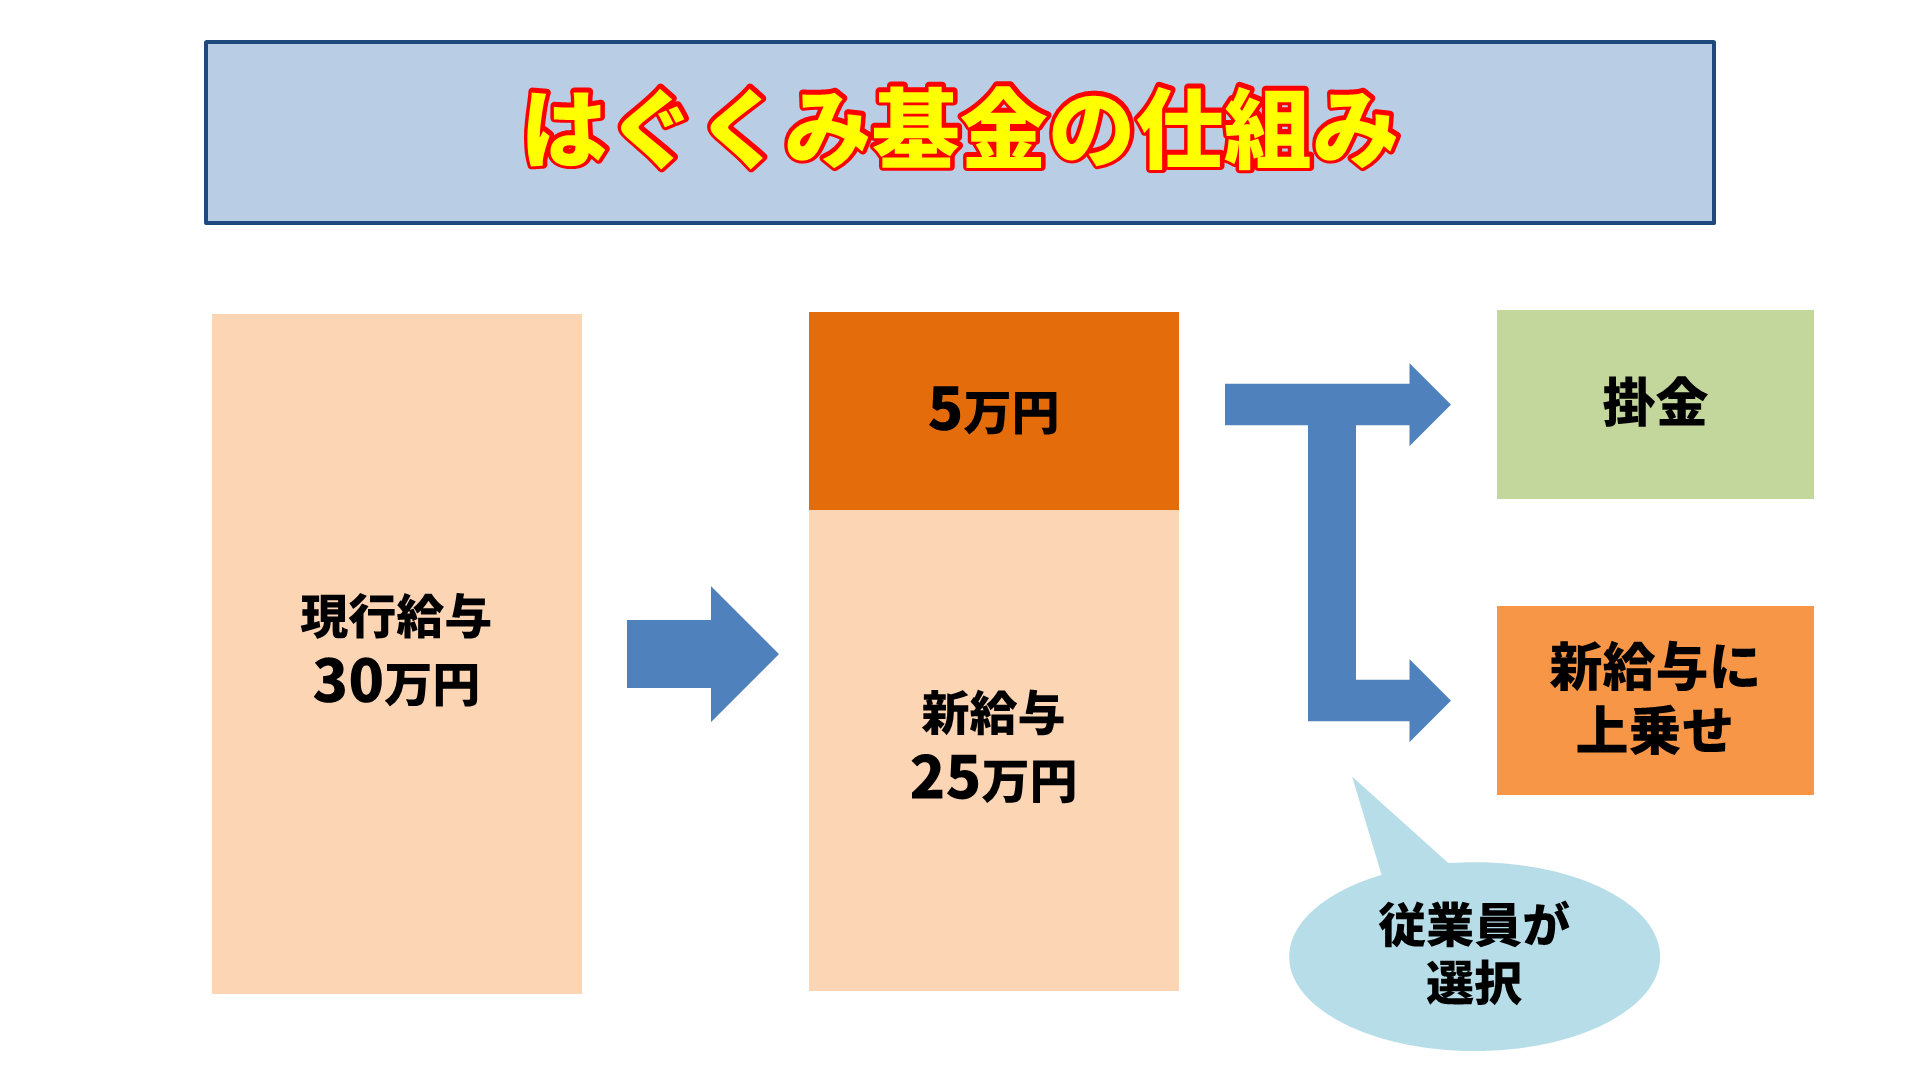
最大の肝となるのが、はぐくみ基金の仕組みとからくりの真相である「選択制(カフェテリアプラン型)」の導入形態です。企業が従業員の給与体系を見直し、「毎月の基本給の一部を、手取りの現金給与として受け取るか、将来への退職金積立(掛金)として拠出するか」を従業員自身に選択させます。
従業員が毎月1,000円単位(上限は給与の20%または月額上限など規定による)で拠出を選択した場合、その掛金は「給与総額から天引き」されるのではなく、税法上および社会保険法上の「給料そのものの引き下げ(給与改定)」として扱われます。この仕組みによって得られるのが、社会保険料・所得税の軽減効果です。
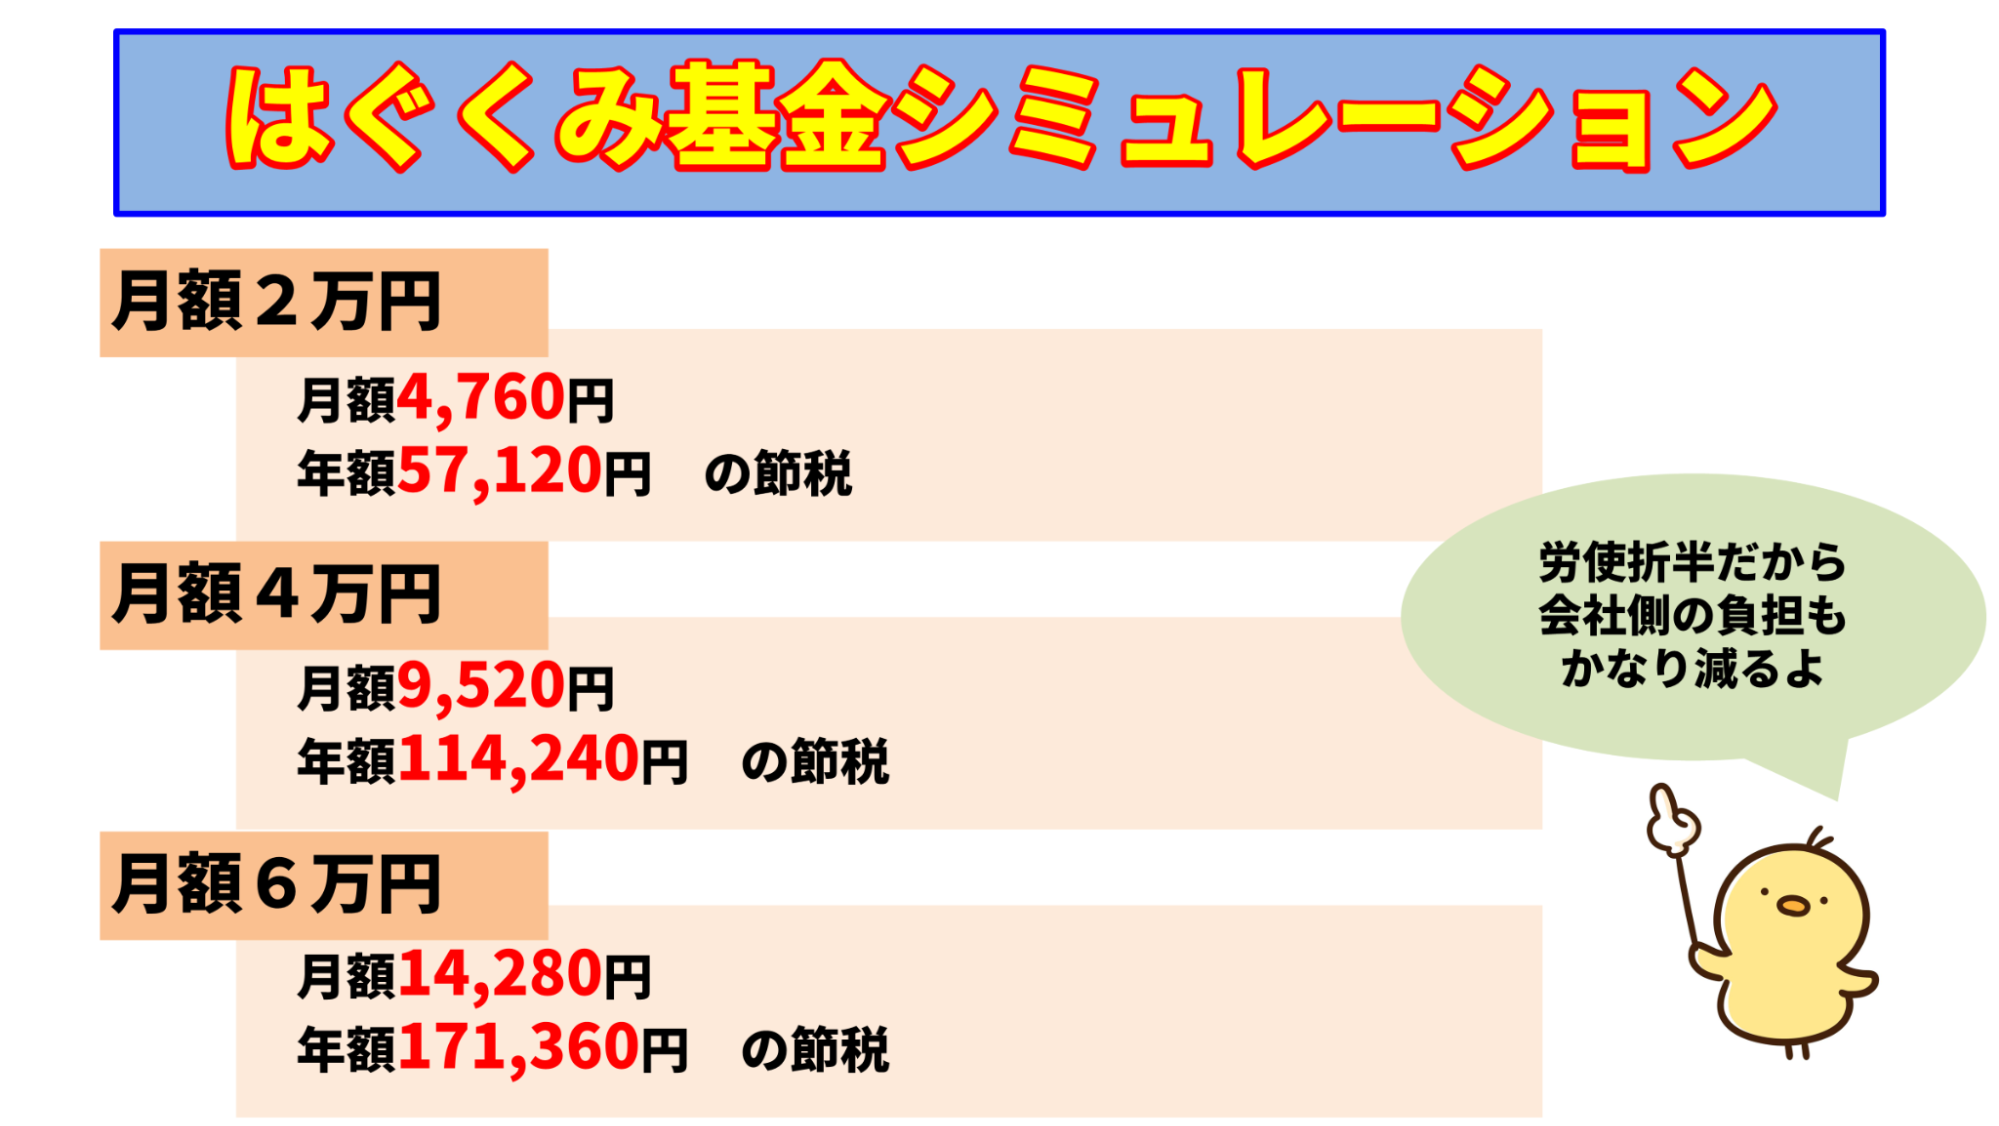
健康保険料や厚生年金保険料を決定する基礎となる「標準報酬月額」が下がるため、毎月の天引き額が即座に減少します。さらに、所得税や住民税の課税対象となる課税所得も圧縮されるため、結果として「拠出分を将来へ回しながら、差し引きの手取りキャッシュフローが効率化される」という強力なメリットが生まれます。これが「給与が実質増えるように感じるからくり」の正体です。
なぜ「怪しい」「損する」と噂されるのか?ネットの評判と疑念の裏側
インターネットの掲示板やSNS上ではぐくみ基金が怪しいと噂される理由を調査すると、主に3つの心理的・構造的背景が浮かび上がってきます。
第1に、「社会保険料が安くなる」という触れ込みに対する直感的な警戒感です。日本の給与所得者は長年、税金や社会保険料の自動引き落としに慣らされており、「合法的に社会保険料を下げられる制度」と聞くと、脱税まがいのスキームや裏技ではないかと疑念を抱きがちです。しかし実際には、確定給付企業年金法に基づく厳格なガバナンス下で設計された制度であり、厚生労働省の認可・指導基準に沿って運用されています。
第2に、導入支援を行うコンサルティング会社や代理店の営業トークに対する反発です。制度のメリットである「手取り対策」「節税効果」ばかりを過度に強調し、後述する制度上の代償を十分に説明しないまま社内説明会が行われた現場において、従業員側が「何か裏があるのではないか」と不信感を募らせるケースが後を絶ちません。
第3に、後から「こんなはずではなかった」と気づく加入者の後悔が、ネット上で「損をした」という口コミに変貌している点です。掛金を拠出した本人は得をしているつもりでも、目に見えない形で公的保障が削減されている事実に直面した際、強い裏切り感を感じる構造が存在します。決して制度自体に不正があるわけではなく、「メリットとデメリットの非対称な理解」こそが、怪しいという悪評を生み出す主因となっています。
加入前に知るべきデメリットと注意点|将来の受給額への影
加入を検討する上で最も直視しなければならないのが、はぐくみ基金のデメリットと注意点です。表面的な手取り増加だけに目を奪われると、ライフステージの変化によって重大な不利益を被るリスクを抱えています。
1. 将来の厚生年金受給額への影響
掛金を拠出して標準報酬月額が引き下げられると、毎月の厚生年金保険料負担が軽くなる反面、将来の厚生年金受給額への影響は避けられません。公的年金の報酬比例部分は現役時代の標準報酬月額の平均に比例して決定されるため、加入期間中に標準報酬が低く抑えられていた分、原則として65歳以降に受け取る老齢厚生年金の額面が目減りします。軽減された保険料相当額と、はぐくみ基金で積み立てられた退職金資産の利回りを合算して比較しなければ、長期的な損得の判断を見誤ることになります。
2. 傷病手当金・出産手当金・失業給付の縮小
標準報酬月額の低下は、万が一の事態に対する公的所得補償にも直接波及します。病気やケガで休職した際に支給される傷病手当金、産前産後休業中の出産手当金、さらに育児休業給付金や退職後の雇用保険の基本手当(失業保険)は、いずれも休業前・退職前の給与月額をベースに給付額が算出されます。近い将来に出産・育児休業を計画している従業員や、病気治療のリスクを懸念する層にとっては、セーフティネットの給付額が数万〜数十万円単位で目減りする明確なマイナス要因となります。
3. はぐくみ基金の途中解約・退職金受け取りの制約
貯蓄感覚で安易に加入した利用者が最も戸惑うのが、はぐくみ基金の途中解約・退職金受け取りに関する厳密なルールです。はぐくみ基金は「企業年金・退職金」制度であるため、原則として在籍中の自己都合による資金の任意引き出し(途中解約して現金化)は認められていません。掛金の拠出停止や減額は社内規程に則って可能ですが、それまで積み立てた資金は、原則として「退職時」または「休職時(一定要件を満たす場合)」まで手元に戻りません。
【徹底比較】はぐくみ基金・iDeCo・企業型確定拠出年金(企業型DC)の違い
個人の資産形成において競合・併用されることの多い「iDeCo(個人型確定拠出年金)」および「企業型DC(企業型確定拠出年金)」との違いを整理しました。制度の性格やメリットの及ぶ範囲が根本から異なります。
| 項目 | はぐくみ基金(選択制DB) | iDeCo(個人型確定拠出年金) | 企業型DC(企業型確定拠出年金) |
|---|---|---|---|
| 制度の分類 | 確定給付企業年金(DB) | 個人型確定拠出年金(DC) | 企業型確定拠出年金(DC) |
| 社会保険料の削減 | あり(標準報酬月額が圧縮) | なし(所得控除のみ) | 選択制の場合はあり / 会社拠出は無関係 |
| 所得税・住民税の軽減 | あり(給与所得の圧縮による) | あり(小規模企業共済等掛金控除) | あり(非課税または所得控除) |
| 元本保証・運用リスク | 基金が元本保証(予定利率保証型) | 自己責任(投資信託等での元本割れあり) | 自己責任(商品選択に依存) |
| 受給・引き出しタイミング | 退職時または休職時(年齢不問) | 原則60歳まで引出不可 | 原則60歳まで引出不可 |
| 受取時の税制優遇 | 一時金受取で退職所得控除が適用 | 退職所得控除または公的年金等控除 | 退職所得控除または公的年金等控除 |
はぐくみ基金とiDeCoの徹底比較において際立つ最大の差別化要因は、「資金の拘束期間」にあります。iDeCoや企業型DCは老後保障を主目的としているため、原則として60歳まで資産を引き出すことができません。これに対し、はぐくみ基金は「退職金の積立」という性格を持つため、仮に20代や30代で転職や独立のために退職した場合でも、その時点で積み立てた元本と利息を一括一時金(または年金)として受け取ることが可能です。
2026年最新の運用実績と利回りの動向を見ると、はぐくみ基金は元本保証を基本としつつ、堅実な資産配分(政策的資産構成割合)に基づき、約1.0%〜1.25%前後の基準予定利率を安定的に維持しています。インデックスファンド等による株式投資のような爆発的なリターンは期待できないものの、元本割れを回避しながら手取り現金の防衛を図りたい手堅い層にとって、非常に計算しやすい設計となっています。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判・口コミ
大手クチコミサイト、SNS、知恵袋、および導入企業の人事担当者への取材から見えてきたはぐくみ基金の評判・口コミを精査すると、評価は真っ二つに分かれています。
好意的な評判:毎月の手取り防衛と確実な貯蓄効果
「物価高で昇給分が吹き飛んでいたが、月3万円の拠出で住民税と社会保険料が浮き、実質的な手取りダウンを抑えられた」(30代・IT企業勤務・男性)
「投資信託のような値動きのストレスがなく、元本が守られた状態で会社を辞めたときにまとまった退職金としてもらえる安心感がある。貯金が苦手な自分には強制天引きが最適だった」(20代・介護職・女性)
自発的な貯蓄が難しい若手層や、リスク資産への投資に恐怖感を抱く層からは、給与天引きによる強制力と即効性のあるキャッシュフロー改善が高く評価されています。
批判的な評判:事前の説明不足とライフプランの狂い
「産休・育休に入ってから手当金が想定より数万円低いことに気づいた。標準報酬月額が下がっていたことが原因だと後から知り、会社の説明不足に憤りを感じた」(30代・医療事務・女性)
「急な出費でお金が必要になったが、在職中には一切引き出せないと断られた。定期預金と同じ感覚で加入してしまったことを深く後悔している」(40代・サービス業・男性)
現場で発生しているトラブルのほぼ全ては、制度の不備ではなく「在職中の中途解約不可」や「社会保険給付の低下」という制約を理解しないまま加入したことに起因しています。
一般に知られていない盲点とネットの誤解
はぐくみ基金に関して、ネット上でしばしば見られる決定的な誤解を解消しておきましょう。
誤解1:「会社が倒産したら積立金が消滅する」は誤り
企業年金基金の資産は、導入企業の財務から完全に切り離され、信託銀行や生命保険会社などの外部機関で分別管理されています。確定給付企業年金法に基づき保全措置が講じられているため、仮に勤務先企業が倒産した場合でも、それまで積み立てた個人の資産が企業の負債返済に充てられることはなく、従業員の手元に保護されます。
誤解2:「転職先にはぐくみ基金がないと全額没収される」は誤り
転職先に同様の基金が存在しない場合でも、それまで積み立てた資産は「退職所得」として一時金で受け取るか、企業型DCやiDeCoへ移換(ポータビリティ制度の活用)することが可能です。決して資産が没収されたり消えたりすることはありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や生活設計の観点から検証すると、手元のキャッシュフローを重視する人間の心理には「目先の利得を遠い将来の損失より過大に評価する(現在志向バイアス)」という特性があります。後悔のない選択をするための判断基準は明快です。
【加入を前向きに推奨できる人】
- 20代〜40代で転職や独立を視野に入れている人:60歳までの資金拘束を受けず、退職時のキャリアチェンジの原資として退職金控除の枠組みを活用できるため極めて合理的です。
- 預貯金中心でリスク投資を行いたくない人:元本保証を受けながら、確実な節税および社会保険料削減メリットを享受できます。
- 住宅ローン控除やふるさと納税の枠に余裕がある高所得層:課税標準額をコントロールし、家計の純資産効率を引き上げる手段として機能します。
【加入に慎重になるべき・見送るべき人】
- 1〜2年以内に出産・育児休業を控えている女性および男性:出産手当金や育児休業給付金の給付水準が下がるため、一時的に拠出を見送るか最小限に留めるのが賢明です。
- 定年退職が間近に迫っている50代後半〜60代の人:標準報酬月額の低下が、直後に受給開始となる公的年金額に直撃し、トータルでの回収期間が短いためメリットが薄れます。
- 生活防衛資金(生活費3〜6ヶ月分)が手元にない人:在職中の緊急出費に対して一切引き出せないため、まずは流動性のある普通預金を確保することが先決です。
【はぐくみ基金とは】に関するよくある質問(FAQ)
Q1:退職したらいつ、どのような形で受取ができますか?税金はどうなりますか?
A1:退職手続き完了後、基金への請求書類を提出してから通常1〜2ヶ月程度で指定口座に振り込まれます。一時金として受け取る場合は税法上の「退職手当等」とみなされ、勤続年数に応じた手厚い「退職所得控除」が適用されるため、多くのケースで所得税・住民税がゼロまたは極めて少額に抑えられます。
Q2:勤め先が導入していない場合、個人で加入することはできますか?
A2:個人単位での直接加入はできません。はぐくみ基金は「企業年金」であるため、雇用主である企業が基金に加入し、社内の給与規程や退職金規程を改定している必要があります。導入を希望する場合は、社内の人事労務部門や労働組合等に制度の導入を提案する形となります。
Q3:物価上昇(インフレ)が続いた場合、元本割れしないとしても価値が目減りしませんか?
A3:本質的な指摘であり、その通りです。はぐくみ基金は予定利率が手堅く固定されている反面、急激なインフレ環境下では実質的な購買力が低下するリスクを孕んでいます。したがって、資産形成の全額をはぐくみ基金に集中させるのではなく、インフレ耐性のある株式・投資信託(NISAなど)と適切に分散して組み合わせることが資産防衛の基本原則となります。
まとめ:リスクと恩恵を正しく天秤にかけた賢い資産防衛を
はぐくみ基金は、一部で囁かれるような「怪しい詐欺まがいのスキーム」ではなく、確定給付企業年金法に則った正当な退職金準備ツールです。特に社会保険料負担が重くのしかかる現役世代にとって、手取りを最大化しながら強制的に貯蓄を形成できる仕組みは強力な支援となります。
しかし、いかなる金融制度にも無料のランチはありません。目先の負担軽減の裏側には、「公的保障(厚生年金や各種手当)の引き下げ」と「在職中の資金拘束」という明確な対価が存在します。自身が置かれたライフステージ、向こう数年以内の出産や転職の計画、手元の現金の流動性を冷静に棚卸しし、メリットがデメリットを上回ると判断できた場合にのみ、掛金額を慎重に設定して活用してください。 (出典: はぐくみ 基金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。