タトゥーがあると生命保険に入れない?審査の真相と2026年最新の加入法
「タトゥーを入れていると生命保険に一切入れない」「隠して加入すればバレない」といった情報が、ネットやSNS上でまことしやかに飛び交っています。若年層の間でファッション感覚のワンポイントタトゥーが定着し、眉やリップなどの医療アートメイクが身近になった2026年現在においても、生命保険の契約現場では依然としてデリケートな問題として扱われています。
実際のところ、タトゥーがあると本当に保険加入を断られてしまうのでしょうか。民間保険会社8社への問い合わせ調査や保険代理店の現場取材を進めると、都市伝説のような噂の裏にある「保険数理上のリスク管理」と「反社会的勢力排除というコンプライアンスの壁」が浮き彫りになってきました。今回は、タトゥーと生命保険にまつわる審査基準の実態、告知を怠った際の重大なリスク、そして加入を目指すための具体的な選択肢を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:タトゥーがあるからといって100%加入拒否されるわけではなく、告知書の質問事項や保険会社ごとの引受基準によって対応が大きく分かれる。
- 要点2:最大のリスクは「感染症(B型・C型肝炎等)の罹患懸念」と「反社会的勢力排除条項」であり、隠して加入すると告知義務違反で保険金不払いや契約解除を招く。
- 要点3:一般の保険で謝絶された場合でも、引受基準緩和型医療保険や無選択型終身保険、告知項目にタトゥーが含まれないがん保険など、2026年現在も現実的な選択肢が存在する。
【2026年最新】タトゥーがあると生命保険に入れない噂の真相と審査基準
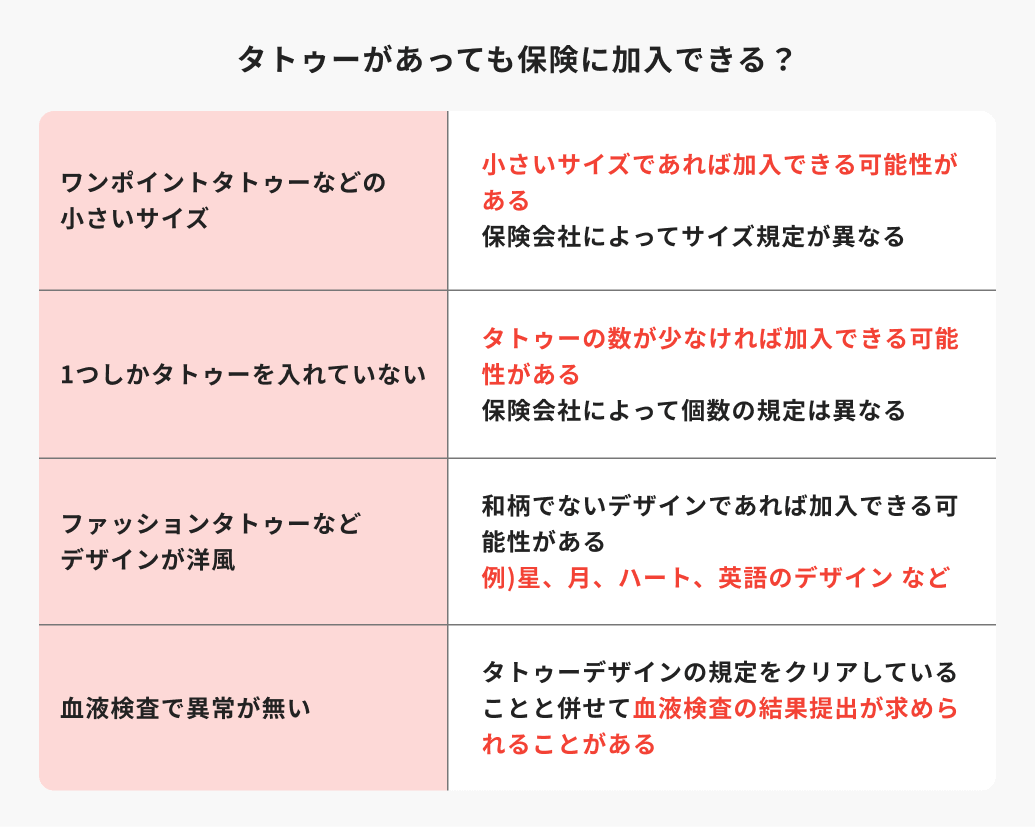
結論から申し上げると、「タトゥーが入っている人間は一切の生命保険に加入できない」という言説は正確ではありません。しかし、「無条件で誰でもスムーズに加入できるわけではない」というのが、保険業界の偽らざる実情です。
保険メディアや関係各社が国内主要生保・外資系・ネット系生保を含む8社へ実施したヒアリング調査によると、タトゥーの取り扱いに関しては以下の3つの対応パターンに分かれています。
- 告知書に明確な質問項目があり、原則として引受不可(謝絶)とする保険会社
- 告知書に明記はされていないが、健康診断や診査の過程で確認された場合に個別の審査(部位・大きさ・デザインの確認)を行う保険会社
- タトゥー自体の有無は直接問わず、過去の病歴や肝機能数値などの健康状態のみを基準とする保険会社
日本国内の大手生命保険会社では、告知書に「身体にタトゥー、刺青、彫り物等がありますか」という直接的な質問項目を設けている事例が目立ちます。この場合、回答欄で「はい」にチェックを入れた段階で、ファッションタトゥー審査基準にかかわらず自動的に引受拒絶(謝絶)となるケースが少なくありません。一方、外資系やネット系保険会社の一部では、タトゥーの直接告知を求めず、健康診断結果や過去の治療歴のみを審査対象とする商品も展開されています。
なぜ断られるのか?生命保険会社がタトゥーを警戒する2つの決定的理由
ファッションやカルチャーとしてタトゥーが受容されつつある現在でも、なぜ生命保険各社はこれほどまでに慎重な姿勢を崩さないのでしょうか。そこには感情論ではなく、明確な2つの合理的理由が存在します。
1. 医療針によるB型肝炎・C型肝炎などの感染症リスク
生命保険の根幹は、加入者全員が公平に保険料を出し合う「相互扶助」の仕組みに基づいています。そのため、統計学的に病気や死亡のリスクが高い層を無条件で受け入れることはできません。
刺青やタトゥーの施術では、針を使用して皮膚の真皮層に色素を注入します。この際、器具の滅菌処理や衛生管理が不十分な環境で施術が行われた場合、血液を介したB型肝炎C型肝炎感染リスクやHIV感染のリスクが生じます。慢性肝炎は自覚症状がないまま数十年のスパンで進行し、将来的に肝硬変や肝細胞がんといった重篤な致死性疾患へ移行する確率が極めて高くなります。
施術スタジオの衛生水準が大幅に向上した2026年現在であっても、保険会社の査定部門(アンダーライティング)は「過去の感染リスクを客観的に証明できない」という理由から、一律でリスク群とみなす運用を続けているのです。
2. コンプライアンスの砦「反社会的勢力排除条項」との兼ね合い
もう一つの決定的な背景が、各都道府県の暴力団排除条例や金融庁の監督指針に基づく反社会的勢力排除条項の存在です。
日本の歴史的・社会的文脈において、刺青は長らく暴力団関係者や反社会的勢力を象徴する外形的事情として扱われてきました。現代の保険実務では、暴力団関係者への保険金支払いがマネー・ローンダリングや組織の資金源になることを防ぐため、反社会的勢力との関係遮断が厳格に義務付けられています。
保険会社の審査担当者にとって、書面上の申込者が「純粋なファッションとしてタトゥーを入れた一般市民」なのか「反社会的勢力に属する人物」なのかを外見や書類だけで見極めることは極めて困難です。審査の手間や反社リスクの混入を避けるための防衛策として、生命保険タトゥー入れない理由の根底にこの厳格な排除方針が横たわっています。
隠して加入は厳禁!タトゥー告知義務違反と保険金不払いの実態
「服で隠れる場所だから言わなければバレない」「ワンポイントだから問題ないだろう」と安易に考えて無告知で申し込む行為は、極めて危険な契約違反です。
健康診断や入院時のカルテで必ず発覚する
契約時には見つからなかったとしても、タトゥーは将来的に必ずといっていいほど発覚します。代表的なのが、タトゥー健康診断バレる典型例である保険会社指定医による診査や、会社の定期健康診断です。心電図検査や胸部エックス線撮影、医師の視診・触診の際に皮膚の状態は完全に露呈し、診断書の特記事項に記載されます。
さらに見落とされがちなのが、実際に病気やケガで入院・手術をして給付金を請求するタイミングです。保険会社が病院に提出を求める診断書や医師の作成するカルテ(診療録)には、身体的特徴や全身状態が克明に記録されます。医師は事実をありのままに記録する義務があるため、患者側が「タトゥーのことは伏せてほしい」と口止めすることはできません。
保険法に基づく契約解除と刺青保険金不払いリスク
告知書でタトゥーの有無を問われていたにもかかわらず虚偽の回答をした場合、保険法第28条に規定されるタトゥー告知義務違反に該当します。告知義務違反が確定すると、保険会社は契約を一方的に解除することが可能です。
この場合、長年にわたって払い込みを続けてきた保険料は原則として戻ってきません。それどころか、最も経済的保障を必要としていた重病や事故の際に、刺青保険金不払いリスクが現実のものとなり、1円も受け取れなくなるという致命的な事態に直結します。「バレなければ得」という考えは、万が一の安心を買う生命保険において完全に本末転倒な行為です。
【徹底比較】一般保険から緩和型まで!2026年最新タトゥー保険加入動向
それでは、タトゥーが入っている方が保障を確保するにはどのような手段があるのでしょうか。以下の比較表に、保険商品の種別ごとの特徴、審査の厳しさ、および現場の審査動向をまとめました。
| 保険の種類 | 詳細・審査基準 | タトゥーの告知有無 | 編集部の見解・評価 |
|---|---|---|---|
| 一般の生命保険・医療保険(大手生保等) | 保障内容が手厚く保険料も標準的。ただし引受基準は最も厳格。 | 告知書に質問項目がある会社が多く、申告すると原則「引受拒絶」。 | 告知項目に「刺青・タトゥー」がない保険会社を慎重に選定する必要あり。 |
| 引受基準緩和型医療保険(限定告知型) | 持病や既往症がある人向け。告知項目が3〜5項目程度に限定されている。 | 告知項目は「入院歴」「手術歴」「がん診断」等が中心で、タトゥーの項目はほぼ皆無。 | 保険料は割高になるが、告知義務違反の心配なく加入できる有力な選択肢。 |
| 無選択型終身保険 | 健康状態の告知や医師の診査が一切不要な死亡保険。 | 健康告知そのものがないため、タトゥーの有無を問われることはない。 | 保険料が極めて高く、加入後一定期間は保障が制限されるため最終手段として検討。 |
| がん保険(単体商品) | がんの治療・入院・診断一時金に特化した保険。 | 告知内容は過去のがん罹患歴や特定の検診異常に絞られ、タトゥーを問われないケースが多い。 | 一般の医療保険に入れなくても、がんリスクだけを先行してカバーする際に最適。 |
2026年最新タトゥー保険加入動向を総括すると、タトゥーを問わない告知設計を採用しているネット専業生保を探すか、引受基準緩和型医療保険を活用して確実に保障を確保するアプローチが現実解となっています。緩和型保険は通常より保険料が約2割〜3割割高に設定されていますが、将来の給付金不払いという最大のリスクを合法的に回避できるメリットは極めて大きいです。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の口コミサイトや知恵袋、大手保険相談窓口の現場からは、タトゥーと保険に直面した人々のリアルな声が数多く寄せられています。
【利用者の証言・ケース1:20代女性(手首にワンポイントタトゥー)】
「結婚を機に大手生保の担当者から提案を受け、告知書を書く際に『刺青・タトゥー』の文言を発見。担当者に正直に相談したところ、『500円玉サイズでも告知書にある以上は上に上げざるを得ず、謝絶になる可能性が極めて高い』と告げられました。結局、タトゥーの告知欄がない外資系ネット保険をFPさんに紹介してもらい、無事に加入できました。」
【利用者の証言・ケース2:30代男性(腕にレタリングタトゥー)】
「告知書にタトゥーの項目がない共済系の保険を検討したのですが、念のため窓口で質問したら奥の査定部門に回され、最終的に断られました。告知事項に書いていないことまで自己申告して墓穴を掘ってしまった形です。質問されていないことには触れず、聞かれたことだけに正確に答えるのが鉄則だと痛感しました。」
保険代理店のアドバイザーによると、「ワンポイントタトゥー生命保険の相談は年々増えているものの、保険会社側の公式回答は硬直的」だといいます。現場の営業員がどれほど親身であっても、最終的な引受審査を行う査定部門(アンダーライティング)の基準を個人の裁量で曲げることは絶対にできません。
一般に知られていない盲点とネットの誤解
タトゥーと保険の関係には、一般に誤認されている盲点がいくつか存在します。後悔しないために正確な事実を押さえておきましょう。
医療アートメイク(眉・アイライン)は告知が必要か?
女性を中心に利用者が急増している眉やアイライン、リップの医療アートメイク。これも針で色素を入れる行為ですが、生命保険の告知対象になるのでしょうか。
これに対する業界の標準的な結論は、「正規の医療機関で医師・看護師によって行われた施術であれば、通常タトゥー告知の対象外」です。医師法に基づく医療行為として衛生管理が徹底されており、肝炎等の感染リスクが極めて低いためです。ただし、違法な無資格エステサロンで施術を受けた場合や、保険会社所定の質問文に「アートメイクを含む」と明記されている例外的なケースでは、アートメイク生命保険告知を巡って個別判断が必要となる場合があるため、約款の注意書きを必ず確認してください。
タトゥーをレーザー除去・切除手術した後はどうなる?
「タトゥーを消せば普通の保険に入れるのか」という疑問も頻出します。過去に入っていたタトゥーをレーザーや植皮手術で完全に除去した場合、物理的にタトゥーは存在しない状態になります。
しかし、告知書に「過去に刺青やタトゥーを入れたことがありますか」と過去形型で問われている場合、除去済みであっても「はい」と答えなければなりません。一方で、現時点の状態のみを問う文面であれば告知対象外となるケースもあります。除去手術による傷痕が健康診断で確認された際、医師から「何の手術創か」を問われる可能性があるため、施術から何年経過しているかも審査の重要なファクターとなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
タトゥーを巡る保険選びにおいて、無理に一般の生命保険へ固執することは時間と信用の浪費につながりかねません。自身の状況に応じて、進むべき方向性を明確に見極めてください。
一般の生命保険・医療保険の加入に向いている人
- 告知書に「タトゥー・刺青」の直接的な質問項目がない保険会社を選択できる人
- 健康診断の血液検査(肝機能数値:AST、ALT、γ-GTP)が完全に正常範囲内の人
- 正規の美容クリニックで医療アートメイクのみを施術した人
引受基準緩和型や単体保険を優先して検討すべき人
- 広範囲(背中、胸部、腕全体など)にタトゥーが入っており、視診で即座に判別できる人
- 大手の総合保障に入りたいが、すでに一般の審査で謝絶(引受拒否)を受けた経験がある人
- 無選択型終身保険や緩和型を活用し、告知義務違反の法的な精神的ストレスから完全に解放されたい人
- 医療保障よりもまず「がんのリスク」に絞って手頃な保険料で備えたい人
最も避けるべきは、「告知書で問われているのに嘘をついて申し込む」という選択です。契約が成立したように見えても、それは「いざという時に役に立たない無効な紙切れ」に毎月保険料を払い続けているのと変わりません。
【生命 保険 タトゥー】に関するよくある質問(FAQ)
Q1:指や足首など、服で隠れる小さなワンポイントタトゥーでも告知は必須ですか?
A1:はい。告知書に「タトゥー・刺青・彫り物等」の有無を問う質問項目がある場合、サイズや絵柄、場所に関係なく申告する法的な義務があります。大きさが数センチであっても、無告知で契約すれば告知義務違反となり、将来の給付金不払いや契約解除のリスクを負うことになります。
Q2:共済(都道府県民共済・こくみん共済など)ならタトゥーがあっても入れますか?
A2:共済によって対応が分かれます。告知事項にタトゥーの項目が存在しない共済もありますが、加入申込書や健康告知基準の中で「反社会的勢力に該当しないこと」や「身体の特定状態」を確認する規定が設けられている場合が多いです。告知書に記載がない場合でも、事後発覚時にトラブルになるリスクを避けるため、事前に加入条件の詳細規定を確認することが不可欠です。
Q3:タトゥーを完全に消したら、過去に断られた保険に入り直すことは可能ですか?
A3:可能性は十分にあります。完全に除去され、皮膚の状態が落ち着いた後であれば、現存するタトゥーを理由とした謝絶は回避できます。ただし、過去に同じ保険会社で「謝絶」の記録が残っている場合、社内データで照会される可能性があるため、除去後に申し込む際は別の保険会社を選ぶか、保険代理店の専門家に事情を説明した上で再審査を進めるのが現実的です。
まとめ:今後の動向と失敗しないための判断基準
タトゥーがあるからといって、将来への備えを諦める必要はありません。保険業界における審査基準は現在も厳格に維持されていますが、商品の多様化によって選択肢自体は確実に広がっています。
大切なのは、ネット上の「バレない」という根拠のない噂を鵜呑みにせず、「告知事項にタトゥーの項目がない商品を探す」「引受基準緩和型保険を賢く活用する」という正攻法を選択することです。正直で透明性のある契約を結ぶことこそが、万が一のときに大切な家族と自分自身の人生を確実に守るための唯一の防壁となります。まずは複数の保険会社を取り扱う独立系ファイナンシャルプランナーや保険代理店を活用し、告知書の実物を確認しながら自分に合ったプランを見つけ出してください。 (出典: 生命 保険 タトゥー(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。