大学生の扶養控除はいくらまで?2026年最新税制と損しない年収の壁
大学生の子どもがアルバイトに励む姿は微笑ましい反面、毎年の年末調整シーズンになると多くの家庭を震撼させるのが「扶養控除」の境界線です。「103万円を数千円超えただけで、親の給与から十数万円の税金が追徴された」「良かれと思ってシフトに入っていたら、世帯全体の手取りが激減して親子関係に亀裂が入った」という相談が、ファイナンシャルプランナーや税理士の現場には後を絶ちません。
折しも2025年度税制改正を受け、2026年現在、長年親しまれてきた税制の枠組みは激変の最中にあります。特に19歳以上23歳未満の大学生世代を対象とする特例は大幅な見直しが行われ、新たな控除制度の創設や年収上限の緩和が段階的に進んでいます。しかし、税制上の優遇が拡大した一方で、社会保険の壁や制度間のズレによる「手取りの逆転現象」という落とし穴は依然として健在です。本稿では、最新の一次データと税制改正の要点を整理し、世帯の手取りを最大化するための境界線を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年税制では「特定親族特別控除」の新設により、大学生(19〜22歳)の税制上の扶養上限は実質150万円(最大159万円)まで段階的に拡大された。
- 要点2:従来の「103万円の壁」を超えても親の控除が一撃で消滅するリスクは緩和されたが、税金よりも恐ろしい「社会保険130万円の壁」による手取り急減の危険は残る。
- 要点3:「勤労学生控除を使えば大丈夫」という学生間の噂は危険な誤解であり、親の扶養から外れる引き金になるため正確な制度理解と親子間の情報共有が不可欠である。
【2026年最新税制改正の真相】大学生の扶養控除はどう変わったのか?
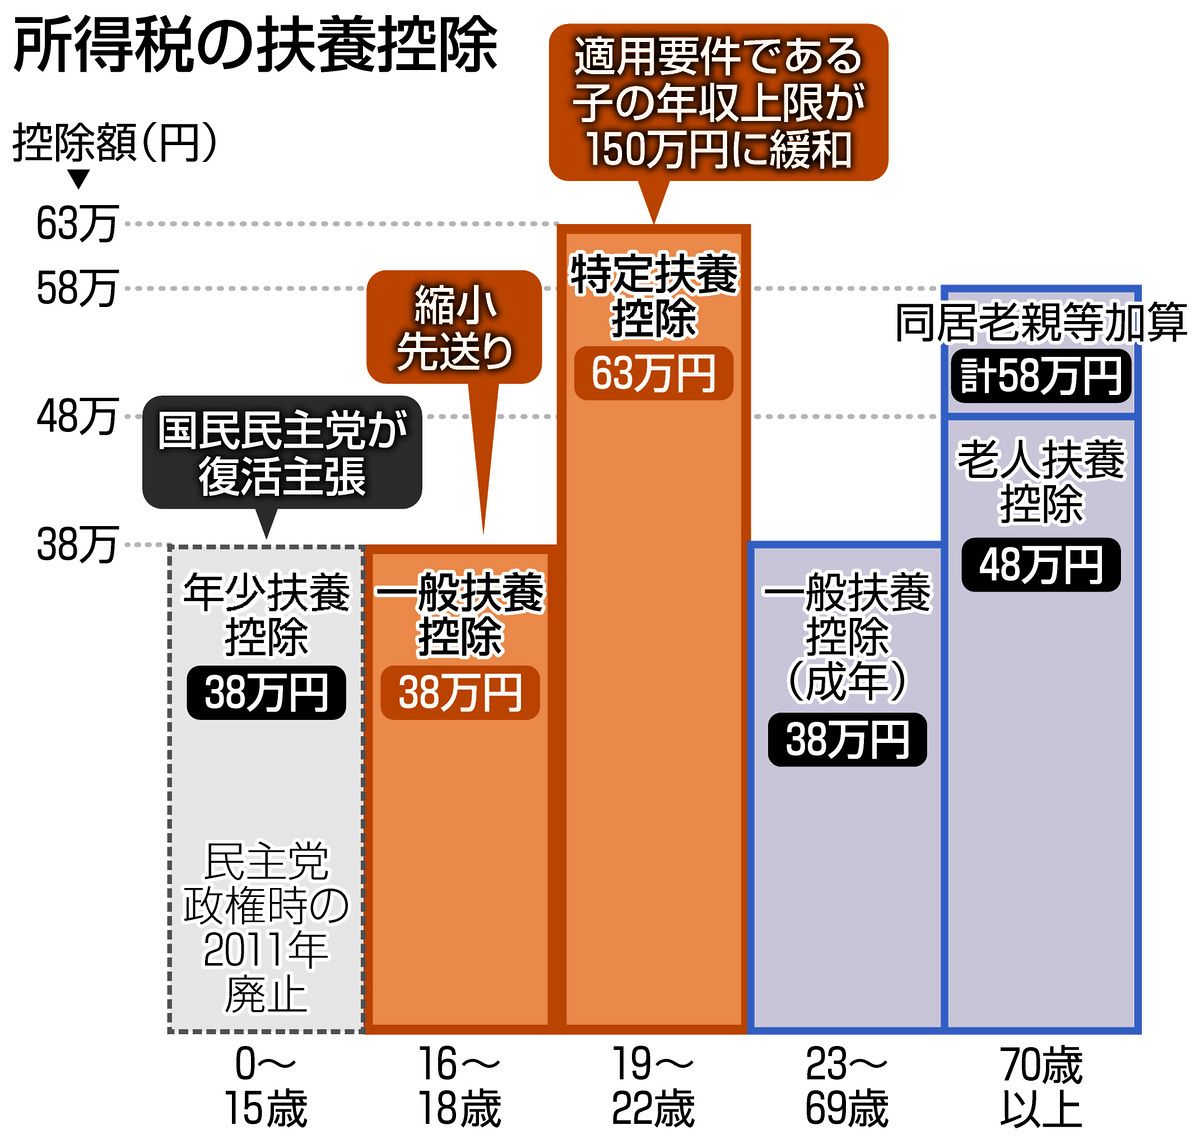
長年にわたり日本の労働市場と家計を縛り続けてきた「年収103万円の壁」。学生アルバイトが年末にシフトを大幅に削る「働き控え」は飲食業界や小売業界の深刻な人手不足を引き起こし、国会でも制度改革を巡る激しい議論が交わされてきました。関連省庁の法改正資料および税制改正大綱によると、令和7年度(2025年度)に抜本的なメスが入れられ、2026年の現行制度では「特定親族特別控除」が本格始動しています。
制度の中核となる19歳以上23歳未満の特例(特定扶養控除)は、学費や生活費の負担が特に重い大学生世代を抱える保護者の税負担を軽減するために設けられているものです。従来の特定扶養控除は、子の合計所得金額が48万円(給与年収換算で103万円)を超えると控除額63万円が一気にゼロになる「崖のような仕組み」になっていました。これが、大学生が103万円を1円でも超えることを極度に恐れる構造的要因だったわけです。
年収の壁引き上げ最新情報として押さえるべき決定打は、給与年収103万円を超えても即座に控除が全額剥奪されるのではなく、年収150万円までは満額(控除額63万円)を維持し、そこから159万円程度にかけて段階的に控除額を減らしていくグラデーション型の新設計が導入された点です。これにより、大学生が学業の合間に月10万〜12万円程度のアルバイト代を得ても、親の所得税控除がいきなり消し飛ぶ悲劇は大幅に防げるようになりました。ただし、この見直しはあくまで「税制(所得税・住民税)」の話に留まっている点に最大の注意が必要です。
親の税金が跳ね上がる境界線は?103万円の壁理由と世帯手取りの逆転現象
そもそも、なぜ103万円という数字がこれほどまでに神格化されてきたのでしょうか。103万円の壁理由は、給与所得控除(最低55万円)と基礎控除(48万円)を合算した数値が103万円であり、ここを超えると学生本人に所得税が発生すると同時に、税法上の「扶養親族」から外れて親側の特定扶養控除(63万円)が失われる仕組みだったからです。
大学生の扶養控除が外れた際、親の税金が増える金額は世帯の課税所得水準によって大きく跳ね上がります。日本の所得税は累進課税を採用しているため、大黒柱である親の年収が高い家庭ほど、控除喪失の打撃は破壊的なものになります。
年収別の具体的な税額変動を見ると、影響の凄まじさが一目瞭然となります。親の課税所得が中堅サラリーマン層(年収600万〜700万円前後、所得税率20%・住民税率10%)の場合、特定扶養控除(所得税控除63万円、住民税控除45万円)を失うと、年間で所得税約12万6,000円+住民税約4万5,000円=合計約17万1,000円の増税となります。もし親の年収が1,000万円超(所得税率33%)のエグゼクティブ層であれば、年間で25万円以上の手取りが消失する計算です。
子が「103万円をちょっと超えて106万円稼いだ」結果、本人の稼ぎは3万円増えただけなのに、親の口座からは17万円以上の税金が天引きされる――。これが、世間を騒がせてきた手取り額の逆転現象のカラクリです。新制度によって150万円まではこの税制上の急崖が緩和されたものの、次に控える「第2の境界線」を見誤ると、依然として同様の家庭内悲劇が再現されます。
【データ比較表】年収別に見る税金・社会保険の損得シミュレーション
大学生がアルバイトをする際、どの年収ラインで誰にどのような負担が発生するのかを正確に把握しておく必要があります。住民税非課税の基準から社会保険130万円の壁に至るまでの各境界線を、以下の比較表にまとめました。
| アルバイト年収 | 本人の税金・社会保険 | 親の扶養控除(税制) | 編集部の判定・注意点 |
|---|---|---|---|
| 〜100万円以下 | 所得税・住民税ともに0円(非課税) | 特定扶養控除(63万円)満額適用 | 完全無傷の安全地帯。手続きも一切不要。 |
| 100万超〜103万円 | 自治体により住民税(均等割等・数千円)発生 | 特定扶養控除(63万円)満額適用 | 本人の微小な住民税のみ。世帯への影響は軽微。 |
| 103万超〜130万円未満 | 本人に所得税・住民税が発生(勤労学生控除で軽減可) | 特定親族特別控除により満額適用を維持 | 税制改正の恩恵ゾーン。社会保険の扶養も維持可能。 |
| 130万円以上〜150万円 | 親の健保扶養から完全除外(国民健康保険料等の発生) | 特定親族特別控除により満額(63万円)維持 | 危険地帯。社会保険料(年15万〜20万円)で手取り激減。 |
| 150万超〜159万円 | 税金+社会保険料の自己負担が全開 | 控除額が段階的に縮小(逓減) | 親の増税+本人の保険料負担で最も損が大きい領域。 |
| 160万円以上 | 完全な独立自活レベルの課税・保険料 | 親の扶養控除は完全消滅(0円) | ここまで稼ぐなら年間200万円以上稼がないと割に合わない。 |
表から読み取れる通り、アルバイト年収の上限を考える上で最も警戒すべきは、新設された税制の150万円ではなく、依然として厳然と立ちふさがる「社会保険の130万円」です。税金面での緩和に油断して130万円を突破してしまうと、世帯の手取り防衛ラインは一瞬で決壊します。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手税理士法人や都内のファイナンシャル相談窓口に寄せられる相談データ、SNSやコミュニティサイト(知恵袋・掲示板等)の実態調査を行うと、親子のコミュニケーション不全に起因する深刻なトラブルが浮き彫りになります。
都内私立大学3年生の男子学生(21歳)は、当時の体験について次のように告白しています。
「居酒屋のバイトで人手不足を頼み込まれ、深夜手当もついて月12万円ほど稼いでいました。税金の制度が変わって150万までは親の扶養に入れるとネットで見て安心していたんです。ところが年明け、父親から鬼のような形相で呼び出されました。健康保険証の扶養から外されたという通知が父親の勤務先の健保組合から届き、僕宛てに過去数カ月分の国民健康保険料と国民年金保険料の請求書が届いたんです。年間で約22万円の出費になり、汗水垂らして働いたバイト代の余剰分がすべて吹き飛びました。親からは『学費を出しているのに余計な負担をかけるな』と激怒され、家庭内の空気は最悪でした」
また、都内の大手IT企業で人事労務を担当する専門家は、近年の現場状況をこう証言します。「年末調整の再提出時期になると、『子どものアルバイト代が想定を超えていたので申告書を修正したい』という社員が列をなします。大学生本人が掛け持ちバイトの収入を合算していなかったり、交通費が給与課税枠に含まれていることに気づいていなかったりするケースが多発しています。修正申告に伴い、12月の給与や翌年1月の給与で一括して追徴課税が引かれるため、冬のボーナスや手取りをあてにしていた親御さんが青ざめる光景は毎年繰り返されています」
一般に知られていない盲点とネットの誤解
学生コミュニティやネット上でまことしやかに囁かれている最大の都市伝説が、「勤労学生控除を使えば27万円控除が増えるから、年収130万円まで親の扶養のまま非課税で稼げる」という言説です。これは、制度の主体を取り違えた致命的な誤認と言わざるを得ません。
ここに勤労学生控除の落とし穴が存在します。勤労学生控除とは、あくまで「学生本人の所得税を計算する際、基礎控除に加えて27万円の所得控除を追加する」という学生本人向けの特例に過ぎません。これを利用すれば、学生自身の年収が130万円まで所得税がかからなくなるのは事実ですが、親が受ける扶養控除の判定基準(合計所得金額)は何一つ緩和されないのです。
つまり、子どもが勤労学生控除の申請書をアルバイト先に提出して本人分の所得税をゼロに抑えたとしても、年収が旧来の基準(または新税制の逓減ライン)を超えていれば、親側の特定扶養控除は容赦なく削られます。「自分の税金がかからない=親の扶養に入ったままでいられる」と勘違いした学生が、年末調整で親の職場に大打撃を与えるケースの9割がこの誤認によるものです。
さらに、もうひとつの巨大なトラップが社会保険130万円の壁です。一般に、学生は従業員数51人以上の企業で週20時間以上働く場合に適用される「106万円の壁(短時間労働者の社会保険加入義務)」については、昼間学生(大学・短大・専門学校の全日制学生)である限り適用除外となります。そのため「学生だから社会保険は関係ない」と油断しがちですが、年収130万円(月額換算で約10万8,334円以上)を超えた瞬間に、今度は親の会社の健康保険組合の被扶養者資格を剥奪されます。被扶養者から外れた学生は、自前で国民健康保険に加入しなければならず、さらに20歳以上であれば国民年金保険料(月額約1万7,000円超)の免除申請を行っていない限り、莫大な社会保険料の支払いが押し寄せてくることになります。

扶養から外れた場合の手続きと家族トラブルを防ぐ境界線の引き方
万が一、アルバイト年収が基準を超えてしまった場合、どのような実務が発生するのでしょうか。扶養外れた場合の手続きを放置することは最も危険です。マイナンバー制度と行政システムの高度な連携により、自治体から親の勤務先へ「課税台帳の照合結果」が確実に通知されるため、隠し通すことは100%不可能です。
超過が判明した時点で、親は勤務先の人事・総務部に「給与所得者の扶養控除等異動申告書」の修正を速やかに届け出なければなりません。年末調整に間に合わなかった場合は、親自身が確定申告を行って過不足税額を精算します。これを放置すると、後日「過少申告加算税」や「延滞税」というペナルティが上乗せされ、金銭的損失がさらに膨らむ結果となります。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
大学生の扶養控除を巡る軋轢は、単なる税金計算のミスではなく、現代日本の家族間における「心理的バウンダリー(境界線)」の未確立という深層課題を浮き彫りにしています。親が子どもの稼ぎを正確に把握しようとせず「103万を超えないようにしなさい」と曖昧な命令だけを下し、子どもは自立した気になって契約内容を読まずに働く――この構造は、子どもの経済的自立を阻害する「過干渉と無関心の共存」にほかなりません。大学生のアルバイトは、社会契約と税・社会保障システムを実体験として学ぶ最高の教材です。親子でお金の話をタブー視せず、給与明細を突き合わせて年間のシミュレーションを行うことこそが、健全な自立への第一歩となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
2026年現在の法制度下において、どの働き方を選ぶべきかは明確な判断基準が存在します。
【扶養内(年収129万円以下)に抑えるべき学生】
・学業優先で、学業成績による学費免除や奨学金を維持する必要がある学生
・親の年収が700万円以上で、親側の増税リスクと社保脱落リスクが極めて高い世帯
・アルバイトに割ける時間が月80〜90時間未満の学生
【扶養を外れて全力で稼ぐべき学生】
・起業準備、長期インターン、資格取得実務などで月15万〜20万円以上を安定して稼げる見込みがある学生
・年収180万〜200万円以上を稼ぎ出し、親の増税分(約15万〜20万円)と自己の社会保険料を補填してもなお大幅に手元資金が残る学生
・すでに親からの仕送りに依存せず、生活の自活を目指している自立志向の学生
【大学生 扶養 控除】に関するよくある質問(FAQ)
Q1:アルバイトを2カ所以上掛け持ちしている場合、年収はどう計算されますか?
A1:すべてのアルバイト先から支給された給与(基本給・残業代・各種手当)の総額を合算して計算します。それぞれのバイト先で100万円未満であっても、A社で70万円、B社で60万円稼いでいれば合計年収は130万円となり、扶養判定の対象となります。なお、非課税限度額内の通勤交通費は年収計算から除外されますが、給与明細上で交通費が課税対象として支給されていないか必ず確認してください。
Q2:12月になって130万円を超えそうなことに気づきました。今からできる対策はありますか?
A2:12月支給分のシフトを調整し、給与の「支払日」ベースで年内の確定年収を130万円未満に抑えるのが最も確実な防衛策です。税法上の年収は「1月1日〜12月31日までに実際に支払われた(振り込まれた)金額」で判定されます。12月稼働分が翌年1月支給となる雇用契約であれば、その金額は翌年の年収にカウントされます。
Q3:大学生なら年収106万円の社会保険加入義務(106万円の壁)は免除されると聞きましたが本当ですか?
A3:原則として本当です。従業員数51人以上の企業に適用される特定労働者の社会保険適用ルールにおいて、高等学校・大学・大学院・専門学校の「昼間学生」は適用除外と法律で定められています。ただし、夜間学部生、通信制大学の学生、あるいは休学中の学生は一般労働者と同等に扱われ、週20時間以上かつ月額8万8,000円(年収換算約106万円)以上で社会保険への強制加入対象となります。
Q4:住民税の「100万円の壁」で住民税がかかると、親の扶養から外れてしまいますか?
A4:外れません。年収100万円を超えると自治体によって本人に年数千円程度の住民税(均等割・所得割)が課税され始めますが、親の所得税や住民税の扶養控除は新制度の基準内であれば満額適用され続けます。親の税金が跳ね上がることはありませんので過度な心配は不要です。
まとめ:今後の動向と失敗しないための判断基準
2026年最新の税制改革によって、大学生を抱える家庭の「税金上の103万円の壁」は特定親族特別控除の新設により150万円まで大きく緩和されました。長年学生たちを苦しめてきた年末の理不尽な働き控えや、数千円の超過で親の税金が数万円〜十数万円跳ね上がる構造的欠陥は、一定の是正を見せています。
しかしながら、制度が複雑化した今だからこそ、税制と社会保障のギャップを冷静に見極めるリテラシーが求められます。税金は150万円までセーフでも、健康保険の扶養基準である「年収130万円の壁」は依然として堅牢です。中途半端に年収135万〜145万円程度を稼いでしまうと、健康保険からの脱落によって年間手取りが大幅に減少し、激しく後悔することになりかねません。
学生生活におけるアルバイトの目的が「学費や小遣いの補填」であるならば、年収129万円以内(月平均10万7,000円以内)を厳格にキープすることが、世帯全体の手取りを最大化する最も賢明な選択肢です。一方で、将来のキャリアを見据えて突き抜けて稼ぐ覚悟があるならば、社会保険料を自ら支払い、年収200万円以上を目指して堂々と自立への道を歩むべきです。思い込みやネットの噂に惑わされず、正確な数字を把握して後悔のない学生生活を設計してください。 (出典: 大学生 扶養 控除(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。