世帯年収1000万の真実|なぜ「贅沢できない」と嘆くのか?手取りと生活の罠
かつてサラリーマンの成功モデルであり、富裕層への入り口と目された「世帯年収1000万円」。しかし2026年の現在、SNSや家計相談の現場からは「毎月カツカツで貯金ができない」「贅沢など夢のまた夢」という悲鳴にも似た実情が数多く漏れ聞こえてきます。額面1000万円という響きが放つ華やかなイメージと、当事者が直面する息苦しい日々の落差は一体どこから生まれるのでしょうか。
本稿では、公的統計や最新の税制動向、独自の現場取材をもとに、知られざる手取り額の現実や「共働きと片働きの残酷な格差」、教育費や住宅ローンがもたらす構造的なプレッシャーを徹底解剖します。巷に渦巻く「勝ち組論争」の真相と、豊かな生活を守り抜くための境界線を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯年収1000万円超は全世帯の上位約13%(約8世帯に1世帯)を占め、都市部では珍しくない中間層上位の現実がある。
- 要点2:片働きの手取りは約720万円、共働き(500万×2)は約790万円と、税金・社会保険料の仕組みだけで年間70万円以上の格差が生じる。
- 要点3:都心部の高額な住宅ローンと過熱する中学受験費用が家計を急激に圧迫し、無意識な生活水準の上昇が「隠れ貧困」の元凶となっている。
【真相究明】世帯年収1000万は勝ち組か?「贅沢できない」と嘆く声の正体
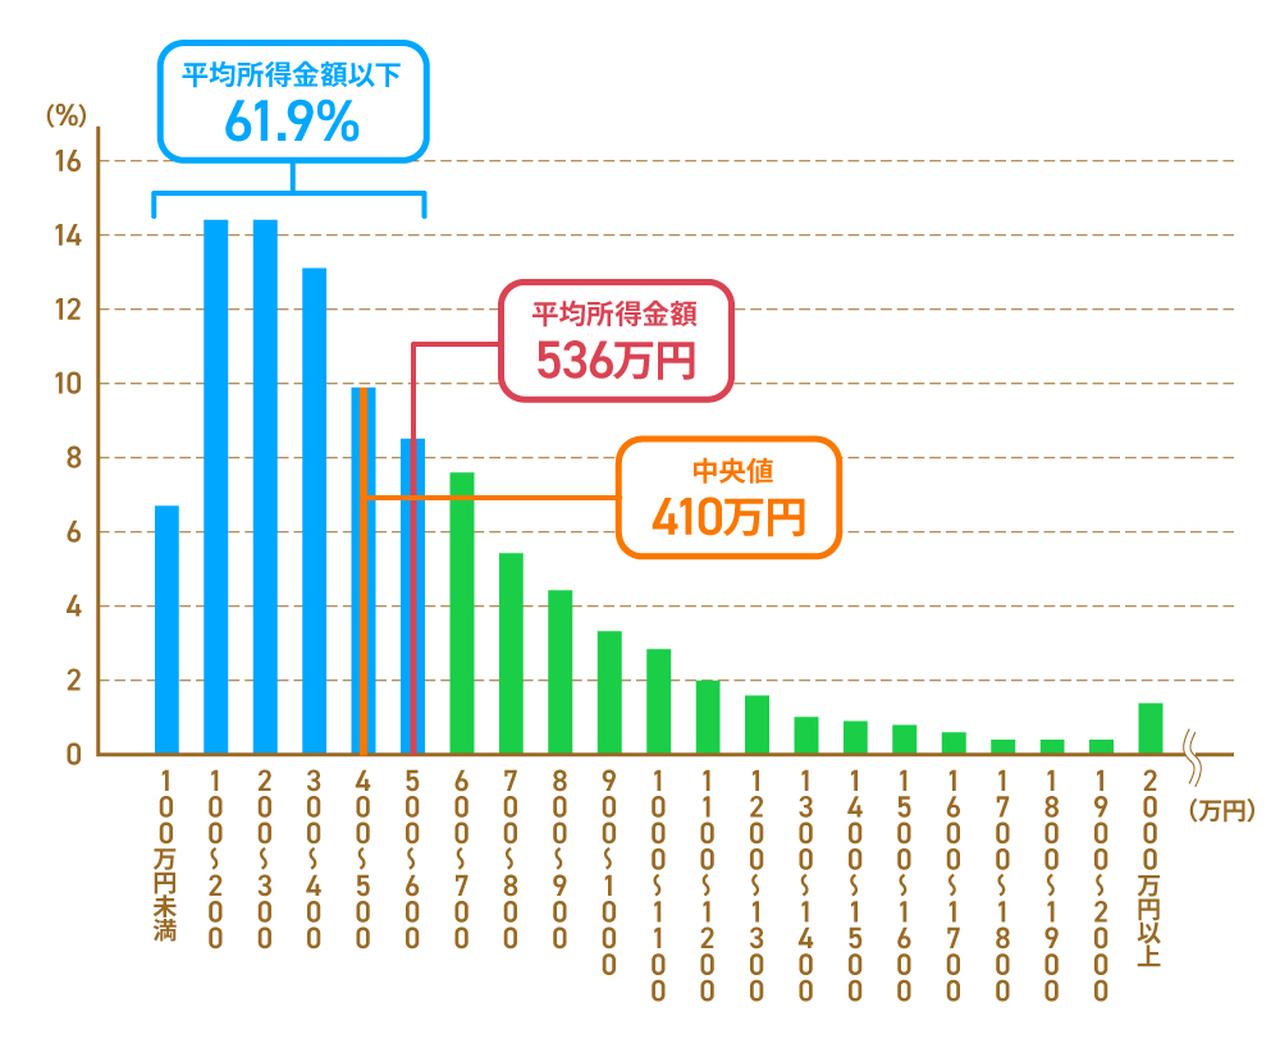
世間一般では「1000万プレーヤー」と聞けば、高級外車を乗り回し、タワーマンションの上層階で優雅に暮らす姿を連想しがちです。しかし、厚生労働省が公表している「国民生活基礎調査」の最新動向を読み解くと、世帯年収1000万円以上の世帯割合は全体の約12.6%〜13.1%で推移しています。これは「約8世帯に1世帯」が該当する計算であり、決して一握りの大富豪ではありません。
特に首都圏をはじめとする大都市圏に限れば、共働き世帯の増加に伴って到達難易度はさらに下がり、クラスに数人は存在する「アッパーミドル(上位中間層)」のボリュームゾーンを形成しています。それにもかかわらず、当事者たちが「勝ち組の実感など微塵もない」と口を揃える背景には、額面年収と可処分所得(実際に使えるお金)の著しい乖離が存在します。
日本の税制は所得が高くなるほど税率が跳ね上がる累進課税を採用しており、社会保険料の負担率も年々重さを増しています。額面が1000万円に達した瞬間、国や自治体からの手厚いセーフティネットから外れ始める一方で、額面ほどの豊かさを享受できない「制度の谷間」に嵌まり込む構図が、生活水準に対するネット上の強い不満や嘆きへと直結しています。

【徹底比較】世帯年収1000万の手取り額と「片働き・共働き」の税金格差
一口に「世帯年収1000万円」と言っても、夫か妻のどちらか一方が単独で稼ぎ出す「片働き」なのか、夫婦それぞれが分散して稼ぐ「共働き」なのかによって、手元に残る現金には驚くほどの開きが生じます。この事実を知らずにライフプランを組むと、後から大きな誤算に苦しむことになります。
国税庁の源泉徴収税額表および社会保険料率をもとに算出した、年間手取り額の比較は以下の通りです。
- 片働き(夫単独で1000万円・配偶者を扶養): 所得税・住民税・社会保険料を差し引いた実際の手取り額は約720万〜740万円。月額換算では約60万円前後(ボーナス支給比率により変動)。
- 共働き(夫500万円+妻500万円): 夫婦合算した実際の手取り額は約790万〜810万円。月額換算では約66万円前後。
両者の間には、年間で約70万〜90万円もの手取り格差が存在します。月額にすれば約6万〜7万円の差であり、固定資産税や子どもの習い事費用が丸ごと捻出できるほどの規模です。
片働きの場合は単一の所得に高い累進税率が適用される上、配偶者控除の恩恵も縮小します。対して共働気は「給与所得控除」や「基礎控除」を夫婦それぞれが2人分フル活用でき、税率の低いブラケットで課税されるため、手取り効率が劇的に跳ね上がります。「年収1000万円の壁」の痛みを最もダイレクトに受けるのは、大黒柱が1人で背負い込む片働き世帯に他なりません。
データで暴く家計の実態|住宅ローンの適正借入額と平均貯金額の目安
高所得世帯が最も躓きやすいのが、住居費の膨張と資産形成のペース配分です。金融機関の審査基準が緩やかになる年収帯だからこそ、返済能力を超えたオーバースペックな負債を抱え込むケースが目立ちます。
以下に、世帯年収1000万円における主要指標と客観的データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 上位割合 | 全世帯の約12.6%〜13.1% | 平均世帯所得:約545万円 | 上位1割強だが、都心ファミリー層では標準的な水準。過度な選民思想は禁物。 |
| 年間手取り額 | 片働き:約720万〜740万円 共働き:約790万〜810万円 | 額面に対する手取り率:72〜80% | 働き方による手取り差が年間約80万円。共働きの方が家計の安全性は圧倒的に高い。 |
| 住宅ローン適正額 | 安全圏:5000万〜6000万円 (年収倍率5〜6倍程度) | 銀行の借入上限:7500万〜8500万円 | 金利上昇局面に突入した今、上限一杯のペアローンは将来的な家計破綻を招く。 |
| 平均貯蓄額の目安 | 平均値:約2000万〜2400万円 中央値:約1200万〜1500万円 | 年間貯蓄率目標:手取りの15〜20% | 一部の富裕層が平均値を押し上げている。子育て世代の中央値は1000万未満も珍しくない。 |
住宅金融支援機構などのデータを参照すると、銀行は年収1000万円世帯に対して8000万円以上の融資を平然と提案してきます。しかし、変動金利の上昇や固定資産税、マンションの修繕積立金高騰を織り込むと、返済比率が手取りの25%を超える借り入れは極めて危険です。金利耐性を維持できる適正借入額は5500万円前後までに抑えるのが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
都心に暮らす年収1000万円世帯のリアルな収支について、複数の当事者から得られた取材証言とネット上のコミュニティ(SNSや大手掲示板)の書き込みを照合すると、共通する生活実態がくっきりと浮かび上がります。
「周囲からは優雅に見えるかもしれませんが、現実はスーパーで半額シールを意識して、日用品はプライベートブランド。デパ地下のお惣菜を値札見ずに買うなんてできません。年収1000万は『プチ贅沢がたまに許される一般家庭』に過ぎない」(都内在住・30代後半・商社勤務・子2人)
家計を圧迫する最大の要因として誰もが口を揃えるのが、「教育費と私立受験の負担」です。首都圏では中学受験率が過熱しており、大手進学塾(SAPIXや日能研、早稲田アカデミーなど)へ通わせる場合、小学4年生から6年生までの3年間で子ども1人あたり約250万〜300万円超の塾代が吹き飛びます。無事に私立中高一貫校へ合格した後も、学費・定期代・部活動費などで年間120万〜150万円が継続的に流出します。
仮に子ども2人を私立に通わせた場合、月々の手取り約60万円のうち20万〜25万円が教育費に消え、住宅ローン返済に18万〜20万円を充てると、残りは食費や光熱費だけで底をつきます。ここには旅行代も老後資金の積立も含まれていません。「年収1000万あってもカツカツ」という言葉は、見栄を張った大袈裟な表現ではなく、極めて算術的な現実なのです。
なお、2024年10月の児童手当制度改正によって長年批判を浴びていた「所得制限の撤廃」が実現し、高校生年代までの支給延長や第3子以降の加算拡充が定着しました。この改革は高所得子育て世帯にとって確かな支援材料となったものの、年間十数万円の支給増だけでは、私立校の学費や物価高騰の波を完全に相殺するには至っていません。
一般に知られていない盲点とネットの誤解|高所得貧乏に陥るメカニズム
なぜ多くの家庭が、年収1000万円を超えた途端に資金繰りで息苦しさを感じるのでしょうか。そこには、本人が無自覚のまま巻き込まれる「心理的罠」と「見栄のインフレーション」が作用しています。
1つ目の盲点は、「ライフスタイルの不可逆性」です。昇給に伴って住む街のグレードを上げ、無意識のうちに日常の消費水準を切り替えてしまう現象を指します。周囲の住民が乗っている車種、身につけている衣服、子どもの習い事の数など、コミュニティ全体の消費圧力が基準値となり、「これくらいは当たり前」という感覚が家計の固定費を麻痺させていきます。
2つ目は、社会保険料の「実質増税」です。給与明細を精査すると明らかなように、厚生年金や健康保険料の天引き額は年々増加傾向にあり、さらに「子ども・子育て支援金」などの名目で社会保険料を通じた負担増が着々と進められています。額面上の給与が増えても手取りへの反映度は鈍く、「稼いでも手元に残らない」という閉塞感を加速させています。

【プロの結論】家族社会学と心理的バウンダリーから導く「家計防衛の境界線」
家族社会学の観点から分析すると、年収1000万円前後の層は「中流意識への強い執着」と「階層維持の不安」の間で最も揺れ動くグループです。親世代が享受していた「標準的な中流の豊かさ(マイホーム購入、年1回の家族旅行、子どもを大学まで行かせる)」を現在の低成長・高負担社会で再現しようと焦るあまり、許容量を超えた出費を自分に課してしまう傾向が指摘されています。
この泥沼から脱出するために欠かせないのが、他者と自分たちの生活を明確に切り離す「心理的バウンダリー(境界線)」の確立です。周囲の家庭が私立受験に走ろうと、タワーマンションに住もうと、自分たち家族が本当に価値を感じる対象以外には財布を開かない冷徹な割り切りが求められます。
年収1000万円で盤石な資産を築ける人・転落する人の条件
- 【成功する家計の条件】: 固定費(住宅・車・保険)を手取りの45%以内に死守している/新車ではなく良質な中古車を選ぶ、あるいはカーシェアを徹底活用している/新NISAやiDeCoなど非課税口座を満額使い倒し、先取り貯蓄の仕組みを自動化している/見栄のためのブランド消費を完全に排除できている。
- 【危険な家計の条件】: 「年収1000万あるから大丈夫」と銀行上限まで住宅ローンを組んでいる/子どもの希望をすべて受け入れ、無計画に複数の習い事や私立受験に突入している/毎月の支出内訳を把握しておらず、ボーナス払いを前提に大型支出を組んでいる/配偶者の収入をあてにした過度なペアローンに依存している。
【世帯 年収 1000 万】に関するよくある質問(FAQ)
Q1:世帯年収1000万円なら、タワマンの購入や高級外車の所有は可能ですか?
A1:借入審査自体は通過する可能性が高いですが、維持費と教育費の両立を考えると極めて危険です。都心の新築タワマンは億単位が主流となっており、数千万円の頭金がなければ毎月の返済額だけで破綻リスクが高まります。外車についても車検代や任意保険料が高額なため、車を保有するなら資産形成期は国産コンパクトカーやカーシェアに留めるのが賢明です。
Q2:子どもの私立中学受験は、何人までなら無理なく通わせられますか?
A2:片働き(手取り約730万円)の場合、住宅ローンの負担が軽微(月10万円以下など)でない限り、2人以上の私立中学進学は家計が極限状態に追い込まれます。共働きで手取りが800万円近くあり、かつ住居費を適切に抑えている世帯であれば2人まで視野に入りますが、大学進学資金まで見越した綿密な長期試算が必須です。
Q3:贅沢をしている実感が湧かない場合、まず何から見直すべきですか?
A3:まずは「スマホ通信費」「不要な民間保険」「使っていないサブスクリプション」などの固定費を徹底的に削ることです。その上で、住宅ローンの借り換えや繰り上げ返済の検討、外食頻度のルール化(月2回まで等)を段階的に行い、毎月手取りの15%以上を「新NISA」などの投資信託へ自動積立する導線を作ってください。
まとめ:2026年を生き抜く「世帯年収1000万」の新基準
世帯年収1000万円というポジションは、現代日本において「何もしなくても優雅に暮らせるチケット」では決してありません。過酷な税負担と物価高の波に晒されながら、自分たちの意志で舵取りをしなければ、あっという間に家計が座礁しかねない繊細な境界線です。
しかし、額面1000万円を稼ぎ出す能力そのものは大きな強みであり、家計管理の規律さえ整えれば、着実に強固な資産基盤を築くことができます。世間の「勝ち組」という幻想や見栄に惑わされることなく、手取りの現実に根ざした健全な支出計画を組み立てることこそが、本当の心のゆとりを手に入れる唯一の道です。 (出典: 世帯 年収 1000 万(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。