額面25万の手取りは?手取り25万に必要な年収と生活費【2026】
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:額面25万円の実際の手取りは約19.7万〜20.2万円であり、税金と社会保険料で毎月約5万円が天引きされる。
- 要点2:手取り25万円を手元に残すには、額面月収で約31.5万〜33万円、ボーナスなしなら年収約380万〜400万円が必要となる。
- 要点3:手取り20万円前後の一人暮らし適正家賃は6.5万円以内、手取り25万円なら8万円前後が破綻を防ぐセーフティラインである。
【2026年最新シミュレーション】額面25万の手取りはいくら?税金・社会保険料のリアルな控除額
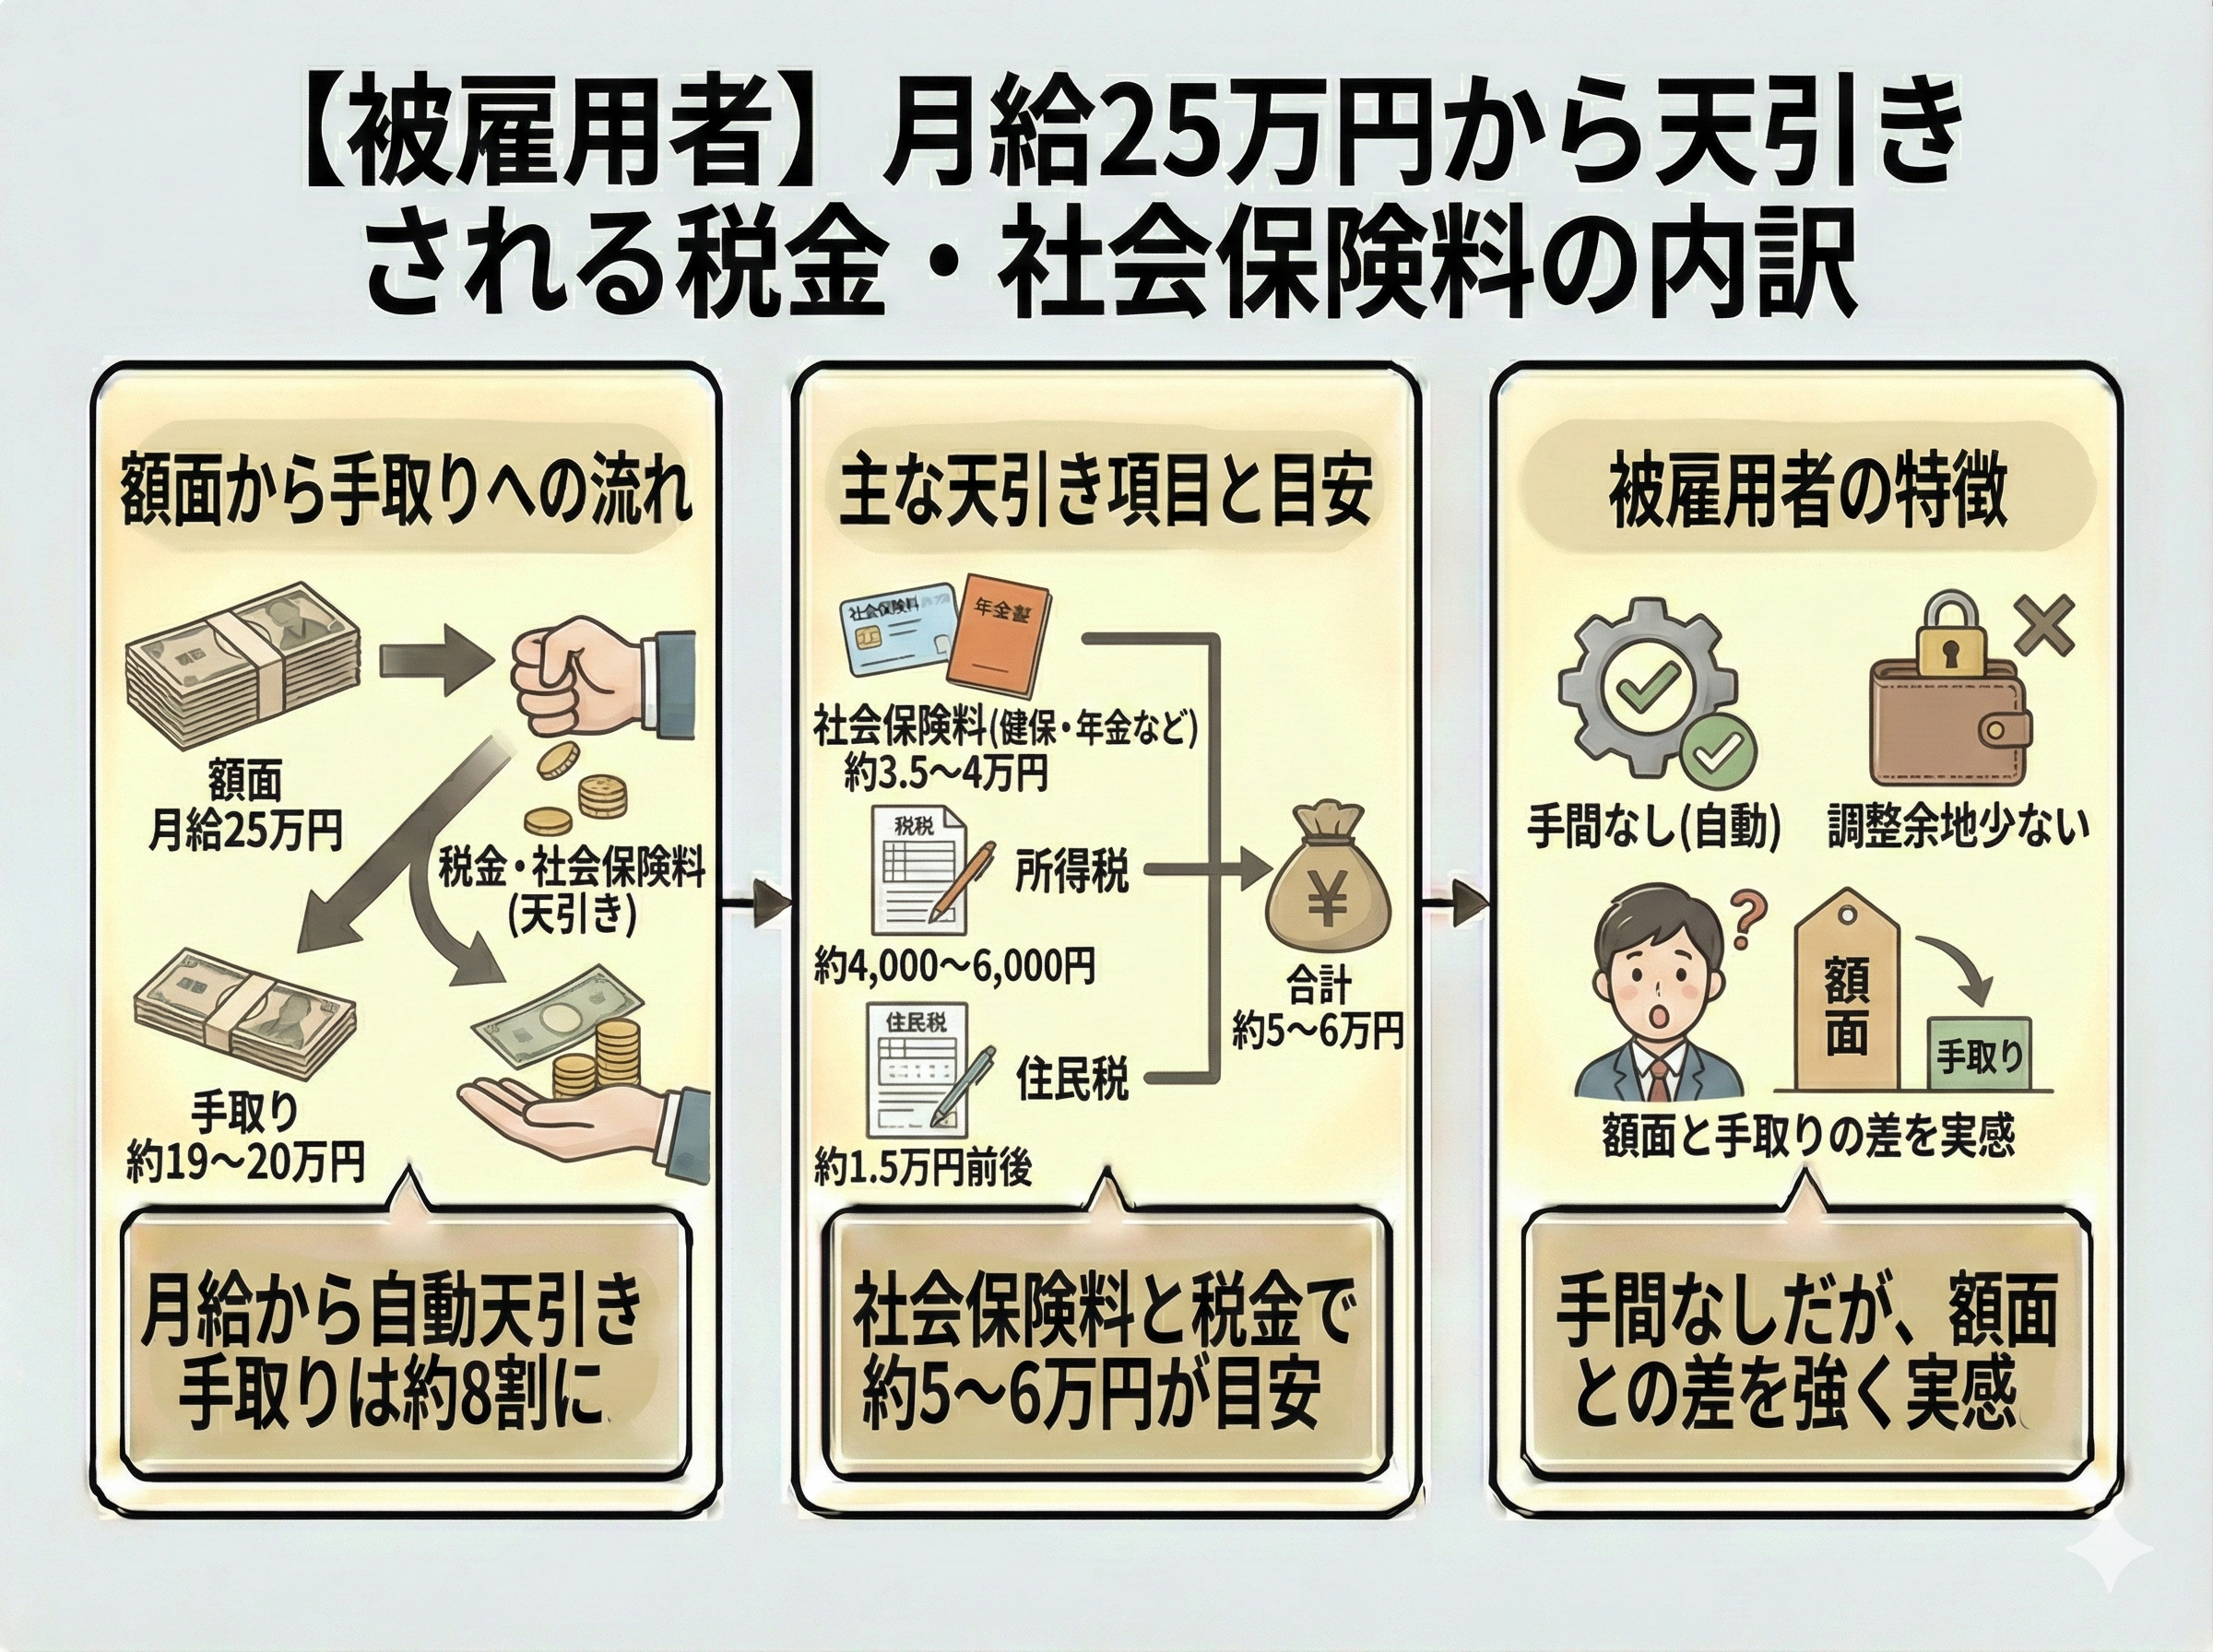
「月収25万円」として雇用契約を結んだ場合、銀行口座に実際に振り込まれる手取り金額は約19.7万〜20.2万円です。額面から約2割にあたる約5万円が毎月差し引かれます。 特に新社会人や異業種からの転職者は、「なぜ25万円丸々もらえないのか」と疑問を抱きがちです。給与から天引きされる控除は、大きく分けて「社会保険料」と「税金(所得税・住民税)」の2種類が存在します。2026年現在の料率(東京都・協会けんぽ加入、40歳未満、扶養親族なし)を基準にした具体的な控除額シミュレーションは以下の通りです。【額面月収25万円・2026年控除額の内訳例】
- 健康保険料:約12,500円(標準報酬月額に基づく折半額)
- 厚生年金保険料:約23,800円(給与の9.15%を自己負担)
- 雇用保険料:約1,500円(労働者負担率0.6%)
- 社会保険料合計:約37,800円
- 所得税:約4,800円(社会保険料控除後の課税対象額から算出)
- 住民税:約9,500円(前年同水準の所得があった場合)
- 控除合計額:約52,100円
- 実際の手取り額:約197,900円

【逆算検証】手取り25万を手にするには?必要な額面月収と年収のボーダーライン
「額面ではなく、銀行口座に毎月25万円が振り込まれる状態」を達成するには、どれだけの給与を稼ぐ必要があるのでしょうか。 手取りで25万円を確保するためには、逆算すると額面月収で約31.5万〜33万円が求められます。控除額が約6.5万〜7.5万円に膨らむため、30万円の大台を超えてようやく手取り25万円に到達する計算です。 必要な年収の目安は、賞与(ボーナス)の有無によって以下のように分かれます。- ボーナスなし(年俸制など): 額面月収約32万円 × 12ヶ月 = 年収約384万円〜400万円
- ボーナスあり(夏冬合計で基本給の3ヶ月分想定): 基本給31.5万円 × 15ヶ月 = 年収約470万円〜490万円
【徹底比較】手取り20万 vs 手取り25万の生活費内訳・家賃目安・貯金額データ
額面25万円(手取り約20万円)と、手取り25万円(額面約32万円)では、日々の生活設計や貯蓄スピードにどれほどの差が生まれるのでしょうか。両者の適正家賃、生活費内訳、毎月の貯金額目安を比較表にまとめました。| 項目 | 額面25万(手取り約20万円) | 手取り25万(額面約32万円) | 編集部の見解・分析 |
|---|---|---|---|
| 適正家賃(管理費込) | 6.0万〜6.5万円(手取りの30%以内) | 7.5万〜8.0万円(手取りの30%前後) | 手取り20万で都内駅近は厳しい。手取り25万あれば都内1Kや郊外1LDKも視野に入る。 |
| 食費(外食含む) | 3.5万〜4.0万円(自炊中心) | 4.5万〜5.0万円(適度な外食可) | 物価高の影響で自炊でも月3万円台後半が標準化。手取り20万は自炊習慣が必須。 |
| 水道光熱費 | 1.2万〜1.4万円 | 1.3万〜1.5万円 | 季節変動が大きい項目。夏冬のエアコン稼働期は+3,000円〜5,000円を見込む必要あり。 |
| 通信費(スマホ・Wi-Fi) | 0.6万〜0.8万円(格安SIM前提) | 0.8万〜1.0万円 | 大手キャリア無制限プランは避け、サブブランドや格安SIMの活用が定石。 |
| 日用品・雑費 | 0.8万〜1.0万円 | 1.0万〜1.5万円 | 消耗品や衣服代。無理な切り詰めはストレスの原因になるためバッファを持たせる。 |
| 交際費・娯楽費 | 2.0万〜2.5万円 | 3.0万〜3.5万円 | 手取り20万では飲み会2〜3回で予算オーバー。手取り25万なら趣味への投資も可能。 |
| 毎月の貯金可能額 | 2.0万〜3.0万円(手取りの10〜15%) | 4.5万〜5.5万円(手取りの20%前後) | 月5万円の差額は、年間で60万円の資産形成スピードの差となって現れる。 |
【実態検証】一人暮らし・夫婦二人・地方の車維持費|リアルな生活感と生の声
統計データ上の数字だけでなく、実際の生活現場ではどのような声が上がっているのでしょうか。SNSや家計相談掲示板、一人暮らし世帯の実態調査から見えてくるリアルな現場感を検証します。一人暮らしのリアル:「自炊なし」では貯金ゼロの危機
大手生活情報メディアやSNSのコミュニティで頻繁に見られるのが、「額面25万円で一人暮らしをしているが、給料日前は残高数千円になる」という声です。 自炊をほとんどせず、コンビニ弁当やデリバリー、外食に依存した場合、食費は容易に月6万〜7万円に跳ね上がります。都内で家賃7万円の物件に住み、食費に7万円使ってしまうと、光熱費や通信費を支払った時点で手元には3万円ほどしか残りません。冠婚葬祭や医療費などの突発的な出費が発生した瞬間、赤字に転落する脆さを持っています。 現場の証言からも、「平日の夕食を自炊またはスーパーの見切り品で抑えられるかどうかが、手取り20万前後の一人暮らしにおける最大の分岐点」という実態が浮き彫りになっています。地方在住者の関門「車維持費」の重圧
地方都市や車社会の地域では、手取り25万円であっても決して裕福な暮らしとは言えません。その最大の要因が自動車の維持費です。 地方在住の会社員へのヒアリングによると、一般的な軽自動車やコンパクトカーであっても、以下の維持費が毎月発生します。- ガソリン代:月8,000円〜15,000円(通勤距離による)
- 任意保険料:月5,000円〜8,000円(年齢や等級による)
- 駐車場代:月3,000円〜10,000円
- 車検・自動車税・メンテナンス積立:月10,000円〜15,000円
夫婦二人暮らし・共働きの場合のリアリティ
「手取り25万円で夫婦二人暮らしは可能か」という議論も頻繁に行われています。 結論から言えば、手取り25万円で夫婦二人暮らしを成立させることは可能ですが、節約は必須となります。二人暮らし用の住居(1LDK〜2DK)は家賃相場が上がるため、家賃を8万円程度に抑えたとしても、二人分の食費(月5万〜6万円)や光熱費(月1.8万〜2.2万円)が重くのしかかります。毎月の貯金に回せる金額は1万〜2万円程度にとどまり、将来の教育資金やマイホーム購入資金を蓄えるスピードとしては心許ないのが現実です。 そのため、片方の手取りが25万円であっても、もう一方がパートや派遣、フルタイムで月8万〜15万円程度を稼ぎ、「世帯手取り35万〜40万円」を構築するのが現代の標準的な家計防衛戦略となっています。一般に知られていない盲点とネットの誤解|「手取りの罠」を暴く
給与計算や税制に関して、ネット上では誤った情報や見落とされがちな落とし穴が散見されます。特に注意すべき3つの盲点を解説します。盲点1:社会人2年目を直撃する「住民税ショック」
新卒1年目や長期のブランクを経て就職した人は、最初の1年間の給与明細を見て「思ったより手取りが多い」と錯覚することがあります。これは、住民税が前年の所得に対して課税される仕組みになっているためです。 前年に所得がなかった1年目は住民税が引かれません。しかし、社会人2年目の6月からは毎月約8,000円〜10,000円の住民税が新たに天引きされ始めます。昇給が数千円程度だった場合、1年目よりも2年目の手取り額が減ってしまう「手取り逆転現象」が起きるのです。額面25万円で入社した場合、2年目の手取り減少を見越した資金計画が欠かせません。盲点2:「額面が増えればそのまま生活が楽になる」という錯覚
「昇給して月収が25万から28万に上がったのに、生活が楽になった実感が湧かない」という現象も頻発します。日本の税制と社会保険制度は累進的な構造を持っており、給料が上がるほど健康保険料、厚生年金保険料、所得税の控除額も段階的に増加します。 額面が3万円アップしても、手取りの増加額は約2.2万〜2.4万円程度です。「昇給したから」と家賃の高い部屋に引っ越したり、趣味の支出を大幅に増やしたりすると、手取りの伸び率を超えて固定費が膨らみ、昇給前よりも家計が困窮する事態に陥ります。盲点3:行動経済学が警告する「ラチェット効果」の罠
家計管理において最も警戒すべき心理的罠が、経済学・行動経済学で提唱される「ラチェット効果(歯止め効果)」です。人間は一度所得が増えて生活水準(住居、外食のグレード、サブスク契約数など)を上げてしまうと、仮に収入が減ったり支出が増えたりしても、生活水準を元の質素な状態に戻すことに強い苦痛を感じます。 手取り25万円に達した瞬間、アンカリング(基準の固定化)が発生し、「手取り25万円が自分の通常状態」と脳が認識します。その結果、本来なら貯蓄に回すべき余剰資金をすべて消費に回してしまい、数年経っても資産が全く増えていないというケースが後を絶ちません。
【プロの結論】行動経済学と家計防衛から導く「手取り25万円」の賢い生き方
手取り25万円という金額は、日本の給与水準において「過度な贅沢はできないが、工夫次第で豊かな生活と着実な資産形成を両立できる絶妙なポジション」にあります。この収入帯を最大限に活かせる人と、家計破綻のリスクを抱える人の境界線はどこにあるのでしょうか。手取り25万円で着実に資産を築ける人の条件
- 「先取り貯金」の自動化を徹底している:給料日に生活費の残りを貯金するのではなく、給料が入った当日に3万〜5万円を投資用口座や定期預金へ自動振替している。
- 家賃を手取りの28%以下に抑えている:都内なら7万円前後、地方なら5万〜6万円前後に抑え、固定費の比率を最小化している。
- 見栄のための固定費を持たない:必要性の薄い高級車、ブランド品の分割払い、大手キャリアの過剰なプランを排除している。
手取り25万円でも生活が破綻しやすい人の条件
- ボーナスを生活費の補填やローンの支払いに組み込んでいる:ボーナスは業績によって激減するリスクがあり、平常月の収支が赤字である状態は極めて危険。
- リボ払い・カードローンの利用履歴がある:年利15%前後の金利手数料は、手取り25万円の家計を容易に蝕む最大の毒素。
- コンビニや出前館・Uber Eatsを日常的に利用している:1回あたりの決済額が小さいために痛税感(出費の痛み)が薄れ、月間の使途不明金が膨張する。
【25 万 手取り】に関するよくある質問(FAQ)
Q1:額面25万円で一人暮らしをする場合、家賃の限界はいくらですか?
A1:額面25万円の手取りは約19.8万円となるため、安全圏の家賃は6.0万〜6.5万円以内(管理費・共益費込み)です。手取りの3分の1にあたる約6.6万円を超えて7.5万円以上の物件を契約すると、食費や光熱費の支払いに圧迫され、毎月の貯金が極めて困難になります。審査自体は通る可能性がありますが、生活の防衛を考えるなら6万円台前半にとどめるのが賢明です。
Q2:手取り25万円あれば、年間いくら貯金できますか?
A2:一人暮らしで固定費を適切に管理した場合、年間60万〜80万円の貯金が現実的な目安です。毎月5万円を確実に先取り貯蓄に回し、年間で60万円。さらにボーナスが支給される企業であれば、ボーナス手取りの半分以上を貯蓄に充てることで、年間100万円の大台を突破することも十分可能です。
Q3:月収25万円・ボーナスなしの場合、手取り年収はいくらになりますか?
A3:月収25万円・ボーナスなしの場合、年間の額面収入は300万円となります。ここから健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が差し引かれるため、年間の実際の手取り総額は約237万〜242万円(月額手取り約19.8万円 × 12ヶ月)となります。年収300万円台前半では、額面と手取りの間に約60万円の開きが生じます。 (出典: 25 万 手取り(Yahoo!ニュース))
まとめ:手取りの現実を直視し、2026年を賢く生き抜くための判断基準
給与明細における「25万円」という表記は、額面なのか手取りなのかによって、生活の質や将来の貯蓄ペースに劇的な違いをもたらします。 額面25万円の人は、毎月約5万円が引かれて実質手取りが約20万円になる現実を正しく受け止め、家賃を6万円台に抑えるなど固定費の引き締めを徹底することが先決です。一方、手取り25万円を目指す、あるいは現在得ている人は、額面32万円前後の実力に見合った生活を送りつつも、行動経済学の「ラチェット効果」に惑わされず、浮いた余剰資金を着実に先取り貯蓄や新NISAへと振り向ける姿勢が求められます。 額面と手取りのギャップに一喜一憂するのではなく、正確な控除の仕組みと可処分所得の構造を把握することこそが、物価と制度変更が続く時代において経済的安定を勝ち取る第一歩です。
デジタルマーケター
渡辺 翔太 (Shota Watanabe)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。