国民健康保険と社会保険の違いは?2026年最新の保険料と損得を比較
病気やケガをした際の窓口負担を原則3割に抑える日本の公的医療保険制度。誰もが何らかの公的医療保険に加入する「国民皆保険体制」が敷かれていますが、会社員や公務員が加入する「社会保険(健康保険)」と、自営業者や退職者が加入する「国民健康保険」では、毎月の保険料の計算ロジックから保障の手厚さに至るまで、根本的な制度設計が大きく異なります。
特に2026年は、短時間労働者への社会保険適用拡大の本格化や、新たな「子ども・子育て支援金」の上乗せ徴収など、現役世代の手取りを左右する改革が相次いでいます。国民健康保険と社会保険のメリット・デメリットを正しく理解しておかないと、退職や独立、働き方の見直しに伴って年間数十万円単位の想定外な出費を強いられるリスクがあります。両者の決定的な相違点と損をしないための判断基準を、制度の深層から解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は事業主と従業員で負担を分け合う「労使折半」が適用され、何人扶養家族が増えても保険料の総額が変わらない絶大な強みを持つ。
- 要点2:国民健康保険には扶養の概念がなく「世帯主課税」で家族全員分の頭数(均等割)が加算される上、傷病手当金や出産手当金といった休業補償が原則として存在しない。
- 要点3:会社退職時は「任意継続」「国民健康保険」「家族の社保の扶養」の3択となり、退職後20日以内という厳格な申請期限を見据えた前年所得ベースの事前試算が勝敗を分ける。
【徹底比較】国民健康保険と社会保険の決定的な違い|保険料・扶養・給付の差を解剖
公的医療保険の違いを把握する上で、まず押さえるべきは「誰が運営し、保険料を誰がどのように負担しているか」という大前提です。一般に社会保険(健康保険)と呼ばれるものは、主に中小企業の従業員が加入する「全国健康保険協会(協会けんぽ)」や、大企業が独自に設立する「健康保険組合」、公務員が加入する「共済組合」に大別されます。これに対して国民健康保険は、住んでいる市区町村、あるいは同種の事業に従事する自営業者で組織される「国民健康保険組合(医師国保、建設国保など)」が運営主体となります。
協会けんぽと国民健康保険の違いを一言で表すなら、「雇用関係を前提とした労働者保護の制度」か「地域住民全員を支える相互扶助の受け皿」かの違いです。その差は、毎月の保険料負担額、家族を養う際のコスト、そして万が一働けなくなった際の所得補償という3つの重要領域において、極めて明白な格差となって現れます。
| 比較項目 | 社会保険(健康保険・協会けんぽ等) | 国民健康保険(市区町村国保) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担割合 | 労使折半(会社が保険料の半分を負担) | 全額自己負担(加入者が100%支払う) | 社会保険の会社負担メリットは給与明細以上の実質的価値がある。 |
| 扶養家族の追加費用 | 追加負担ゼロ(何人扶養しても保険料は不変) | 扶養の概念なし(家族1人ごとに均等割が加算) | 子どもが多い多子世帯ほど、国民健康保険の負担感は著しく跳ね上がる。 |
| 傷病手当金・出産手当金 | 標準装備(休職時も給与の約3分の2を補償) | 原則として支給なし(自治体裁量だが実質非対応) | 就労不能リスクに対するセーフティネットとして社保が圧倒的優位。 |
| 保険料の算定基準 | 毎月の給与・賞与(標準報酬月額×保険料率) | 前年の総所得金額等+世帯の加入者人数 | 国保は「前年の所得」にかかるため、独立・退職直後の資金繰りを直撃する。 |

【保険料の真実】労使折半のメリットと国民健康保険料の計算方法「世帯主課税」の罠
国民健康保険と社会保険の保険料比較を行う際、多くの人が給与明細から引かれている金額だけを見て判断を誤ります。社会保険最大の強みは、事業主が保険料の50%を支払う「社会保険の労使折半・会社負担メリット」にあります。例えば、協会けんぽ(東京都)で介護保険第2号被保険者(40歳〜64歳)に該当する場合、健康保険料率は約11.5%(子ども・子育て支援金含む)ですが、本人の天引き額はその半分の約5.75%で済みます。残りの半分は企業が福利厚生費として肩代わりしています。
これに対し、国民健康保険料の計算方法は極めて複雑かつシビアです。自治体によって細かな算定式は異なりますが、主に次の要素を合算して決定されます。
- 所得割:前年の総所得金額から基礎控除を差し引いた額に、自治体所定の料率(6%〜10%程度)を乗じた金額。
- 均等割:所得の有無にかかわらず、世帯内の加入者1人あたり一律に課される定額(年間3万〜6万円程度)。
- 平等割(一部自治体):1世帯ごとに定額で課される割り当て分。
ここで見落としてはならないのが「世帯主課税」という行政の徴収原則です。国民健康保険において、納付義務者はあくまで世帯主となります。仮に世帯主自身が社会保険に加入していたとしても、家族の誰かが国保に加入していれば、納付書は世帯主宛てに送付されます。さらに、無収入の乳幼児であっても「均等割」が課されるため、子どもの数が増えるほど保険料が機械的に加算されていく構造を持ちます。国による未就学児の均等割5割軽減措置などは導入されているものの、扶養家族が増えても1円も追加費用が発生しない社会保険と比べれば、家計へのインパクトは歴然です。
【実態検証】利用者の生の声と現場目線で見えたリアル|独立・退職後の「保険料ショック」
会社を辞めて個人事業主になった人や早期退職を選んだ人が、異口同音に口を揃えるのが「国保の納付書を見た瞬間の絶望感」です。フリーランスや個人事業主の国民健康保険が高い理由は、制度の構造的欠陥というよりも、会社負担が完全に消失することによる心理的・財務的な落差に起因しています。
都内のIT企業を退職してウェブ制作のフリーランスとして独立した30代男性は、当時の心境を次のように生々しく証言します。
「会社員時代の月収は額面45万円で、社保の健康保険料は毎月約2万2000円が天引きされていました。独立して1年目、役所から届いた国民健康保険の納付通知書を見て目を疑いました。年間で約52万円、月あたり4万3000円以上を請求されたのです。会社が半分払ってくれていたありがたみを痛感すると同時に、前年の会社員時代の高収入をベースに計算された住民税の納付書も重なり、独立直後の手元資金が一気に吹き飛びました」
SNSや知恵袋の相談コミュニティでも、「国保が高すぎて生活が破綻しそう」「前年のボーナス分までしっかり所得割に反映されて翌年の支払いが追いつかない」といった悲痛な叫びが絶えません。会社員時代は「額面と手取りの差」を漫然と眺めているだけだった層が、自ら金融機関の窓口や口座引き落としで全額を負担する立場になって初めて、社会保険という制度の圧倒的な防壁に気づかされるのが実態です。

【給付の格差】傷病手当金・出産手当金の支給条件詳細まとめ|知られざるセーフティネットの境界
医療費の自己負担割合が同じ3割(就学前児は2割、現役並み所得のない70〜74歳は2割、75歳以上は1割〜3割)であることから、「窓口で払うお金が同じならどちらでも構わない」と誤認しているケースは少なくありません。しかし、有事の際の「所得補償給付」において、両者の間には深くて暗い溝が存在します。
傷病手当金と出産手当金の支給条件詳細まとめとして、下表の基準を把握しておく必要があります。
- 傷病手当金(社会保険):業務外の病気やケガで連続して3日間休職(待期期間)した後の4日目から、休業1日につき直近12ヶ月の標準報酬日額の3分の2相当額が支給される。支給期間は通算して最長1年6ヶ月。精神疾患による休職や、がんの長期治療時における生命線となる。
- 出産手当金(社会保険):産前42日(多胎妊娠は98日)から産後56日までの間、出産のために会社を休み給料が出ない期間を対象に、標準報酬日額の3分の2相当額が支給される。
- 国民健康保険の対応:傷病手当金・出産手当金ともに「任意給付」とされており、条例で定めていない限り原則として支給されない。新型コロナウイルス禍で一時的な特例給付が設けられた自治体もあったが、平時において自営業者が病気で倒れても、公的医療保険から1円の生活費も補填されない。
フリーランスや自営業者が民間保険会社の「就業不能保険」や「所得補償保険」に自腹で加入してリスクヘッジを図る背景には、まさにこの国保の給付機能の脆弱性があります。毎月の保険料を全額自己負担しながら、万が一の休業補償は一切受けられないという非対称性こそ、国民健康保険が抱える最大の弱点です。
一般に知られていない盲点とネットの誤解|国保社保の扶養に入れない理由と2026年最新の壁
制度の仕組みをめぐってネット上で最も誤解が多いのが「家族を自分の保険に入れたい」という相談です。まず知っておくべきは、「国保には扶養制度そのものが存在しない」という事実です。
社会保険であれば、被保険者に生計を維持されている年収130万円未満(60歳以上または障害厚生年金受給要件該当者は180万円未満)の配偶者や子、親などを「被扶養者」として認定できます。被扶養者になれば、何人扶養家族に追加しても被保険者本人の保険料はびた一文上がりません。一方、国民健康保険の加入者がどれだけ家族を養っていようと、「扶養に入れて保険料をタダにする」という選択肢は構造上あり得ず、全員がそれぞれ「被保険者」として頭数に応じた均等割を徴収されます。
さらに2026年現在の労働市場を揺るがしているのが、「社会保険適用拡大と年収の壁」の最新情勢です。従業員規模に応じた短時間労働者の社保加入義務化が段階的に進められ、週所定労働時間20時間以上、月額賃金8.8万円(年収約106万円)以上といった要件を満たすパート・アルバイト労働者の多くが、従来の「配偶者の扶養」から外れて自ら社会保険に加入する流れが定着しました。
ネット上では「社保に入ると手取りが減って働き損になる」という短絡的な言説が散見されます。確かに月額賃金8.8万円の場合、月1万2000円前後の社会保険料が天引きされるため、短期的な手取りは目減りします。しかし、これは単なる掛け捨てのコストではありません。社会保険に加入することで、将来受け取れる「厚生年金」が基礎年金に上乗せされるほか、前述の傷病手当金・出産手当金の受給資格を獲得します。目先の手取り数万円に囚われて労働時間を不自然に抑制するより、社保に加入して万全のセーフティネットと将来の年金受給額を確保する方が、トータルの生涯収支で圧倒的に有利に働くケースが多いのです。
【退職・転職時の損得】任意継続と国民健康保険の違い|損しない切り替え手続き完全ガイド
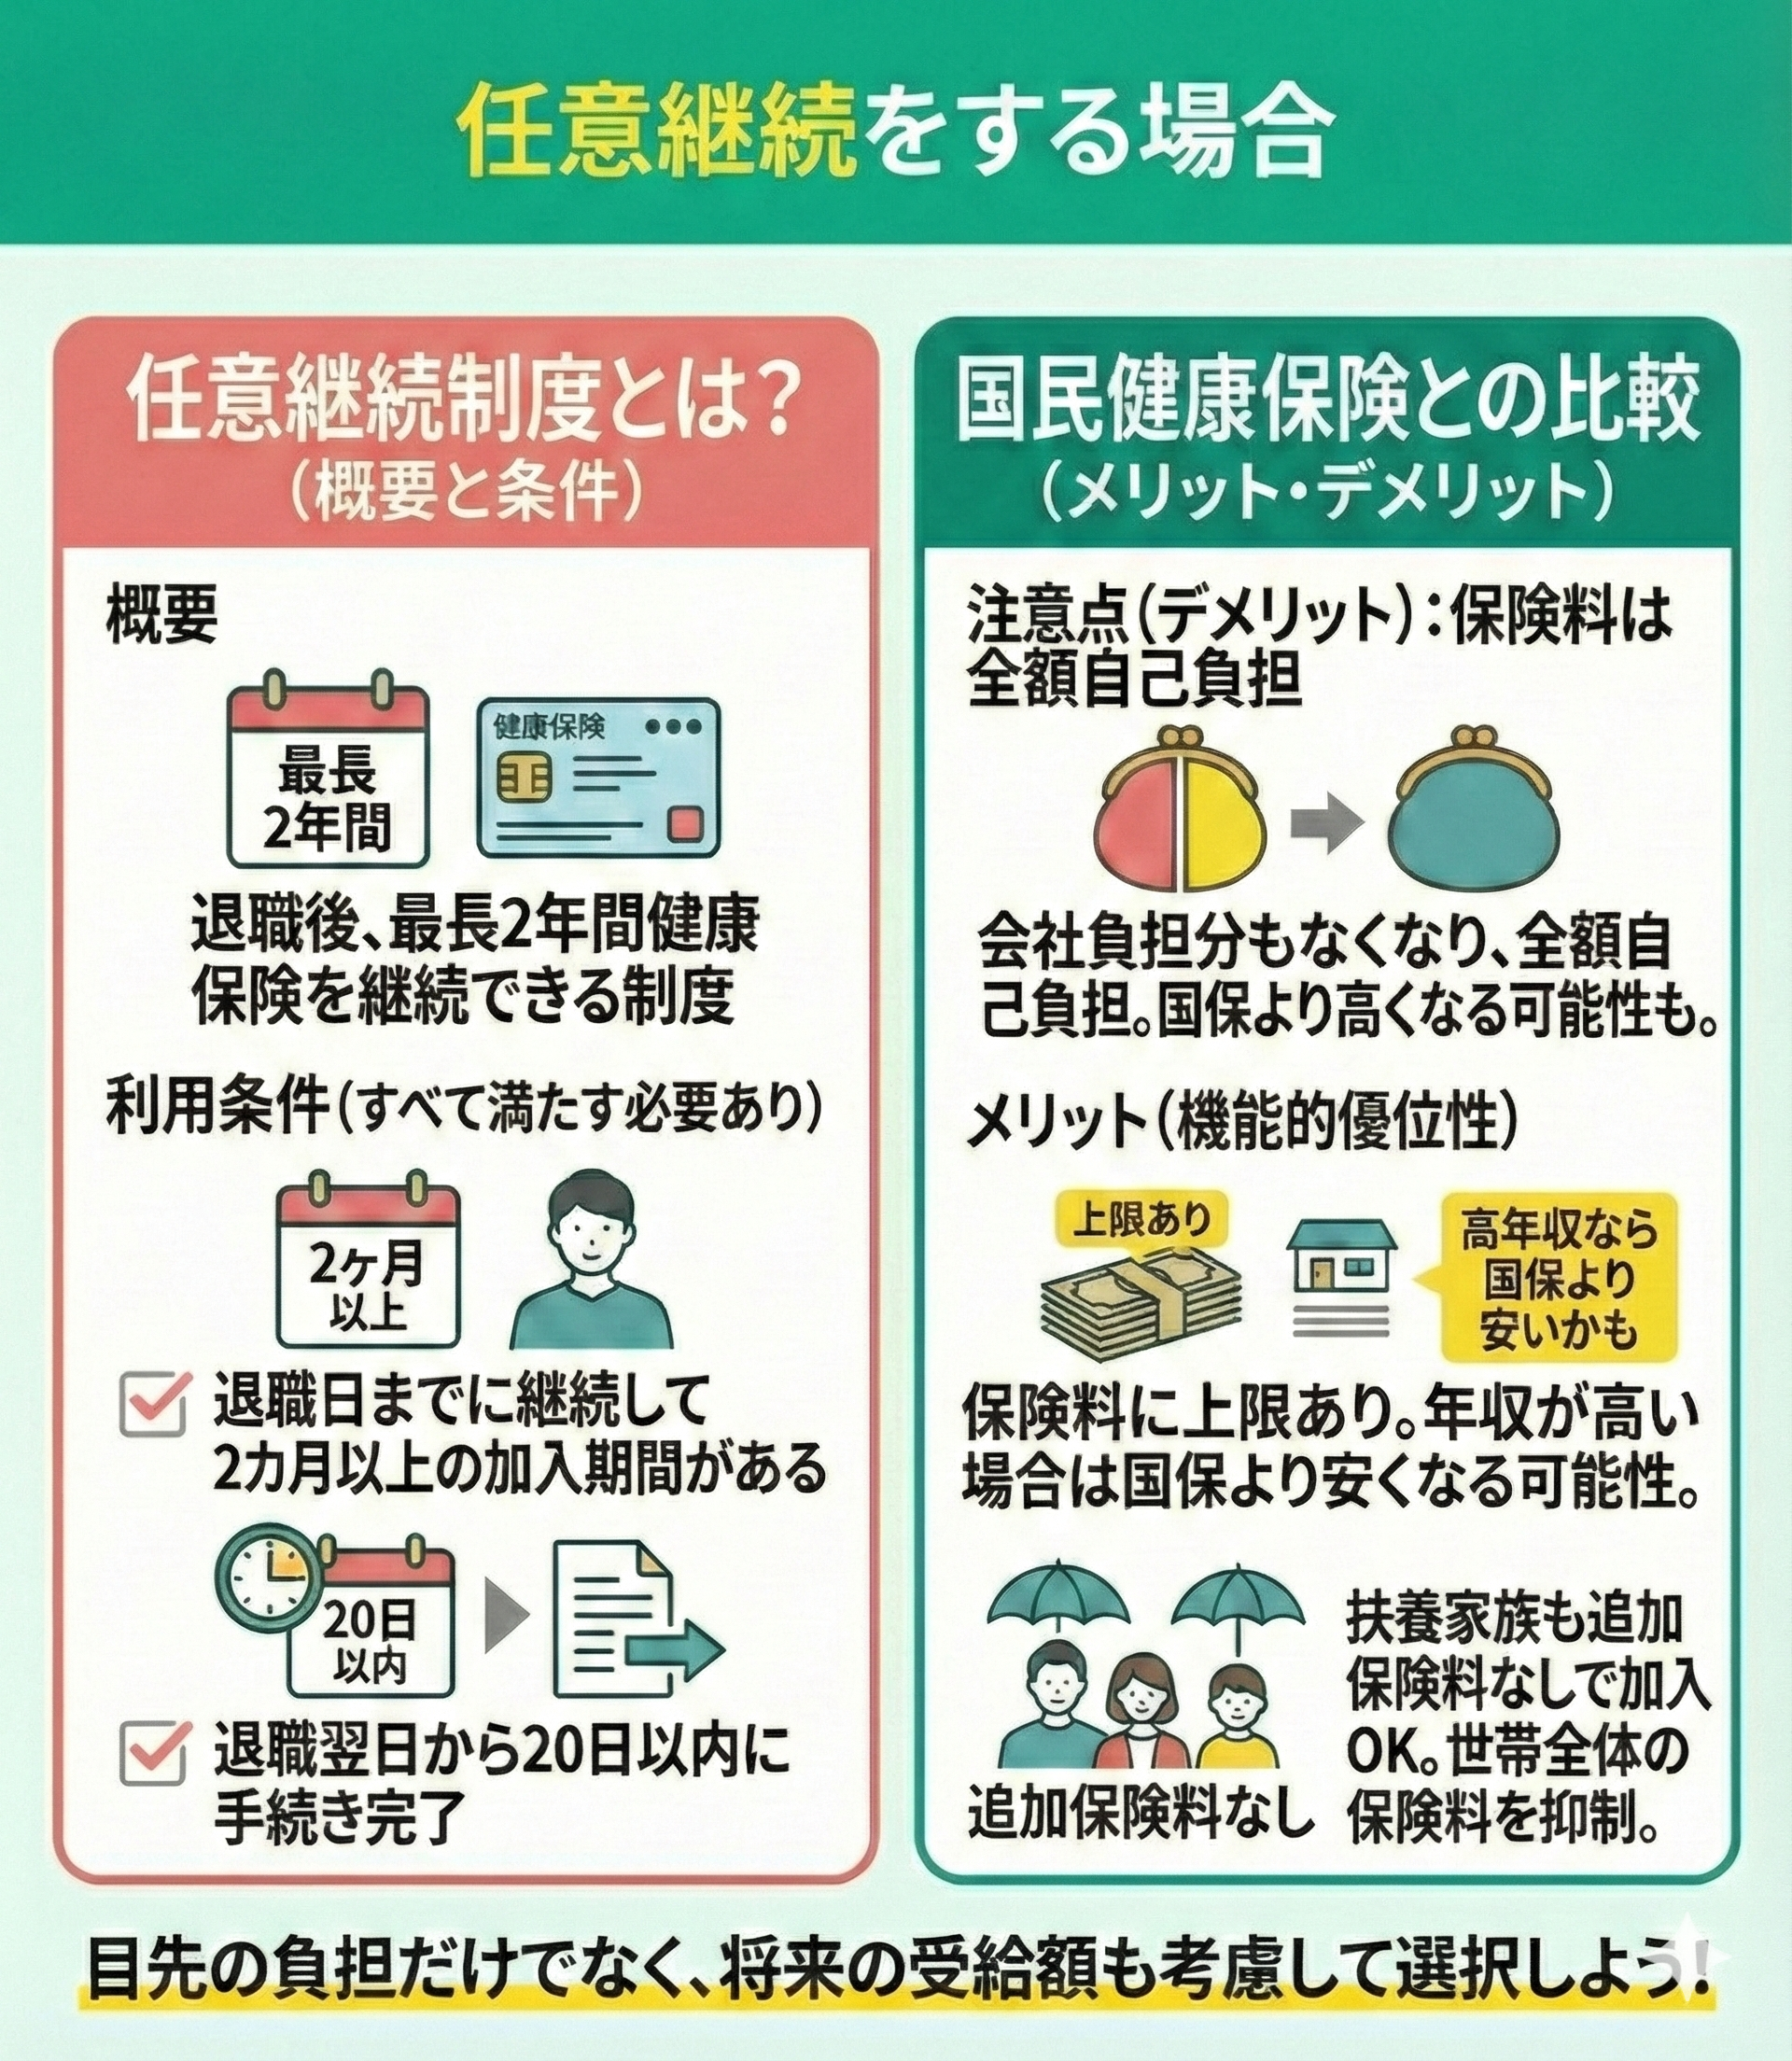
会社を退職した直後のタイミングは、健康保険の選択によってもっとも手痛い金銭的損失を被りやすい局面です。退職後の健康保険切り替え手続きには、主に次の3つのルートが存在します。
- 健康保険の任意継続:これまでの会社の社会保険(協会けんぽ等)に個人で継続加入する制度。最長2年間利用可能。
- 国民健康保険への切り替え:居住地の市区町村が運営する国保に新規加入する手続き。
- 家族の社会保険の扶養に入る:配偶者や親が加入する社会保険の被扶養者として認定してもらう(年収要件等のクリアが必須)。
「任意継続と国民健康保険の違い、どっちがお得なのか」という問いに対する結論は、退職直前の給与水準と扶養家族の有無で完全に決まります。
任意継続を選択した場合、これまで会社が半分負担してくれていた保険料が全額自己負担となるため、毎月の支払い額は会社員時代の約2倍に跳ね上がります。ただし、協会けんぽの任意継続には「標準報酬月額の上限(法定上限)」が設けられています。一定以上の高給取りであった場合、どれだけ前年所得が高くても上限額で保険料が頭打ちになります。さらに、扶養家族が何人いても追加保険料はかかりません。
一方、国民健康保険は前年の総所得金額に対してダイレクトに計算され、扶養家族全員分の均等割が加算されます。上限額(賦課限度額)も年々引き上げられており、年収の高かった人や扶養家族が多い人が国保を選んでしまうと、任意継続の倍以上の保険料を請求される事態に陥ります。
【損をしないための鉄則ルール】
任意継続の手続き期限は「退職日の翌日から20日以内」と法律で厳格に定められています。1日でも遅れると申請は一切受理されません。退職が決まったら、即座に会社の健康保険組合や協会けんぽに「任意継続時の保険料見込額」を確認し、同時に役所の国民健康保険課で「国保に切り替えた場合の試算」を依頼してください。この2つの数字を突き合わせ、安い方を選択するのが唯一無二の最適解です。なお、年収要件を満たし家族の社保の扶養に入れる場合は、自身の保険料負担が完全にゼロとなるため、無条件で最優先すべき選択肢となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的医療保険の損得を俯瞰すると、一概に「社保が絶対的正義で国保が悪」とは言い切れません。個人のキャリアステージ、家族構成、ビジネスの収益性によって、最適な選択肢は分岐します。以下の判断基準を参考に、自身の立ち位置を見極めてください。
社会保険(社保)を死守・目指すべき人
- 扶養すべき配偶者や子どもがいる家庭:家族全員をタダで保険に入れられるメリットは、世帯全体の可処分所得を劇的に防衛します。
- 体調不良やメンタル不全のリスクを懸念している人:万が一の休職時に標準報酬月額の約3分の2が支給される傷病手当金は、最大の生存戦略となります。
- 短時間労働で扶養内か社保加入かを悩んでいるパート従事者:将来の厚生年金受給額の底上げと、自身名義の傷病・出産手当金を手に入れる費用対効果は極めて高水準です。
国民健康保険(国保)への移行・継続が向いている人(または対策可能な人)
- 単身者で前年の所得が一時的に大きく落ち込んでいる人:国保は前年所得連動型のため、休職明けの退職や所得が極めて低い年度は、任意継続の上限額よりも国保の納付額の方が大幅に安くなります。
- 特定の国民健康保険組合(国保組合)に加入できる職種の人:文芸美術国民健康保険組合や建設国保など、所得に関わらず定額の保険料設定を採用している業種別組合に加入できる自営業者の場合、市区町村の国保より数十万円単位で安く抑えられる裏ルートが存在します。
- 会社都合(倒産・解雇・雇い止め等)で退職した人:ハローワークで「特定受給資格者」や「特定理由離職者」と認定された場合、申請によって国民健康保険料の給与所得を30/100として計算する大幅な法定制度減免が適用され、任意継続より圧倒的に安くなるケースが多発します。
【国民健康保険 社会保険 違い】に関するよくある質問(FAQ)
Q1:会社を退職するとき、「任意継続」と「国民健康保険」のどちらがお得か調べる最短の方法は?
A1:退職前に勤務先の担当部署(または加入中の健保組合・協会けんぽ)に問い合わせて「任意継続時の月額保険料」を算出してもらい、同時に直近の源泉徴収票を持参して住んでいる市区町村役場の国保窓口で「翌年度の国民健康保険料」を試算してもらうのが確実です。扶養家族がいる場合や前年年収が約500万円を超える場合は任意継続が有利になる傾向が強いですが、倒産・解雇など特定理由離職に該当する場合は国保の法定減免が使えるため、必ず両方の実額を比較してください。
Q2:国民健康保険料が高すぎてどうしても支払えない場合、免除や減額は受けられますか?
A2:可能です。災害や倒産・失業などの特別な事情により所得が激減した場合、各自治体の条例に基づく減免申請制度が用意されています。また、会社都合退職(雇用保険受給資格者証の離職理由コードが11, 12, 21, 22, 23, 31, 32, 33, 34に該当)であれば、申告により前年の給与所得を7割差し引いて計算する軽減措置が受けられます。未納のまま放置すると延滞金が加算され、最終的には預貯金や財産の差し押さえに至るため、納付通知書が届いた段階で速やかに役所の窓口へ相談してください。
Q3:個人事業主・フリーランスが国民健康保険料を合法的に安く抑える方法はありますか?
A3:大きく3つの手段があります。第1に、自身の業種に応じた「国民健康保険組合(文芸美術国保、建設国保、医師国保など)」への加入です。所得に関わらず保険料が一律定額である場合が多く、高所得のクリエイターや個人事業主なら年間数十万円の圧縮が可能です。第2に、青色申告特別控除(最大65万円)や経費の適切な計上により、所得割のベースとなる「総所得金額等」を圧縮すること。第3に、売上規模が大きくなった段階で法人を設立(法人成り)し、自らを被保険者として社会保険に加入するスキームです。
まとめ:今後の動向と失敗しないための判断基準
国民健康保険と社会保険は、単に「保険証の発行元が異なる」というレベルの話ではありません。事業主による保険料の半額負担、扶養家族に対する追加徴収の有無、そして傷病手当金や出産手当金といった生活防衛機能の有無に至るまで、両者には歴然とした制度的格差が存在します。
2026年以降、少子高齢化の進展に伴う社会保障費の増大により、「子ども・子育て支援金」の上乗せ徴収をはじめとする公的保険料の負担は確実に重くなっていきます。だからこそ、独立や退職、働き方の変更に直面した際には、感情や先入観で選ぶのではなく、前年所得と家族構成に基づいた正確な試算を行い、制度の抜け穴やセーフティネットの恩恵を最大限に活用する戦略的な視点が不可欠です。正しい知識を身につけ、手取りと安心の双方を最大化する選択を勝ち取ってください。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。