3300円の3回払いは月いくら?クレカ手数料の盲点と元ネタを徹底解明
深夜の通販番組で響き渡る威勢のいい掛け声から、SNSの定番ミーム、そして日常のキャッシュレス決済に至るまで、不思議と耳に残る「3300円の3回払い」というフレーズ。手元にまとまった資金がないとき、3300円の買い物を3分割できれば「月々わずか1100円の支払い」で済むように思えます。しかし、決済手段の選び方ひとつで、手数料が加算されて総額が膨らむ罠が潜んでいる点には警戒が必要です。
2026年現在の消費環境において、クレジットカードの分割手数料の仕組みや、急成長を遂げたBNPL(後払い決済)の利便性とリスクは大きく様変わりしました。なぜ「3回払い」から突如として金利が発生するのか、手数料を完全にゼロにする裏技はあるのか、さらにはネットカルチャーとして定着した「元ネタ」の歴史的背景まで、取材データとシミュレーションを交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:3300円をクレカ3回払いにすると実質年率約12〜15%の手数料が上乗せされ、月額約1122円・総額約3367円になる。
- 要点2:クレカは「2回払い」まで手数料無料が業界標準であり、3回払いを選んだ瞬間に包括信用購入あっせんの手数料が発生する。
- 要点3:ペイディ等の「3回あと払い」を活用すれば分割手数料は0円に抑えられるが、少額分割の常態化による家計麻痺には注意が必要。
【疑問解消】3300円の3回払いは月々いくら?手数料の落とし穴と総額シミュレーション
「3300円の3回払い」と聞くと、単純な割り算で「毎月1100円ぴったり支払えば終わる」と捉えがちです。しかし、一般的なクレジットカードの分割払いを利用した場合、その計算は成り立ちません。カード会社各社が設定しているクレジットカード分割手数料実質年率(年12.0%〜15.0%程度)が加算されるためです。
大手カード会社の料率基準に基づき、具体的な支払額をシミュレーションしてみます。たとえば、利用代金100円あたりの分割手数料が2.04円(実質年率12.25%〜15.00%相当)に設定されている一般的な信販系カードの場合、計算式は以下の通りになります。
分割手数料の総額は「3300円 × (2.04円 ÷ 100円) = 約67円」となります。この結果、支払総額は3367円へと増加し、各回の支払額の内訳は次のようになります。
- 初回支払額:1123円(端数調整を含む)
- 第2回支払額:1122円
- 第3回支払額:1122円
- 分割払い総額:3367円(手数料負担:67円)
「たかだか67円の手数料なら痛手ではない」と感じる読者もいるかもしれません。しかし、本質的な問題は金額の大小ではなく、実質年率15%近い金利負担を少額決済で安易に受け入れている心理的ハードルの低さにあります。数百円〜数千円単位の買い物で分割払いを多用する習慣がつくと、年間を通じた手数料の流出は無視できない規模へと膨らみ続けます。
【徹底比較】2回払いと3回払いの決定的な違い|なぜクレカは「3回」から有料なのか
クレジットカード決済において、消費者が最も見落としやすい境界線が「2回払い」と「3回払い」の間に横たわる制度的な壁です。多くの加盟店で、1回払いはもちろん、2回払いおよびボーナス一括払いまでは分割手数料が無料に設定されています。ところが、支払回数を「3回」に指定した瞬間から、突如として年利12〜15%の手数料が徴収される仕組みになっています。
この差が生じる背景には、割賦販売法に基づく法規制とカード会社の収益モデルが存在します。割賦販売法上、2回払いまではカード会社にとって「短期信用の提供」とみなされ、加盟店から受け取る加盟店手数料(決済額の約2〜4%)のみで採算が合う構造になっています。しかし、3回以上の分割払いになるとカード会社側の資金拘束期間と貸倒れリスクが跳ね上がるため、消費者側からも利息に相当する分割手数料を徴収しなければ事業が成立しません。
| 決済方式・支払回数 | 詳細・数値データ(3300円時) | 一般的な基準・手数料相場 | 編集部の見解・実質評価 |
|---|---|---|---|
| クレジットカード 1回払い | 月額3300円(総額3300円) | 手数料:0円(金利なし) | 最善策。ポイント還元も満額享受可能。 |
| クレジットカード 2回払い | 月額1650円 × 2回(総額3300円) | 手数料:0円(法定除外) | 資金繰りを分散させたい際の最適解。 |
| クレジットカード 3回払い | 初月1123円、以降1122円(総額3367円) | 実質年率:約12.2%〜15.0%(手数料約67円) | 少額での利用は悪手。年利換算のコストが高い。 |
| ペイディ(Paidy)3回あと払い | 月額1100円 × 3回(総額3300円) | 手数料:0円(口座振替・銀行振込時) | 口座振替なら完全無料。コンビニ払いは手数料発生。 |
店頭やECサイトの決済画面で安易に「3回払い」を選ぶ前に、「2回払いで対応できないか」を再検討することが、ショッピング分割払いで絶対に損しない鉄則といえます。
【2026年最新あと払いサービス比較】ペイディ等の手数料無料の仕組みと賢い活用法
キャッシュレス決済の現場で急速に普及したのが、Paidy(ペイディ)に代表されるBNPL(Buy Now Pay Later:後払い)サービスの「3回あと払い」です。従来のクレジットカード分割払いでは避けられなかった手数料が、なぜペイディでは分割手数料無料で実現できるのか、その裏側のビジネスモデルを紐解きます。
あと払い事業者が手数料無料を提供できるカラクリは、EC加盟店側から徴収する決済手数料率の高さにあります。一般的なクレジットカードの加盟店手数料が2〜3%台であるのに対し、BNPL事業者は3〜5%前後の手数料をショップ側から得ています。加盟店にとっては「分割手数料無料」を看板にすることで若年層やクレカを持たない層の購入完了率(コンバージョン率)を引き上げられるメリットがあり、その販売促進費用が消費者の手数料を肩代わりしている構図です。
大手主要サービスの条件を整理すると、以下の明確な違いが浮かび上がります。
- ペイディ(Paidy):本人確認済みの「ペイディプラス」で3回・6回・12回あと払いが利用可能。口座振替またはみずほ銀行口座等からの銀行振込であれば分割手数料は完全無料。ただしコンビニ払いの場合は支払ごとに最大390円(税込)の手数料が発生するため、少額決済では本末転倒になる。
- 楽天カード(分割払い):楽天カード3回払い手数料は実質年率12.25%〜15.00%。3300円利用時の手数料は約67円。楽天ポイント還元はあるものの、手数料支払額が還元ポイントを大幅に上回る。
- 三井住友カード(分割払い):三井住友カード分割払い利息は実質年率12.00%〜14.75%。3回払い時の手数料係数は100円あたり2.01円〜2.04円程度となり、総額は3366円〜3367円に達する。
もしどうしても3分割で支払いたい正当な資金繰り上の理由があるならば、旧来のクレジットカード分割払いではなく、口座振替設定を完了させたペイディ等の3回あと払いを選ぶのが、現代のスマートな防衛策となります。

【実態検証】「3300円の3回払い!」伝説の元ネタとネットを熱狂させた動画の正体
そもそも、なぜ「3300円の3回払い」という具体的な数字がインターネット上でこれほど強烈な知名度を誇っているのでしょうか。その発端は、決済のノウハウではなく、2010年代後半のネットカルチャーを揺るがした海外通販番組の吹き替え動画に端を発します。
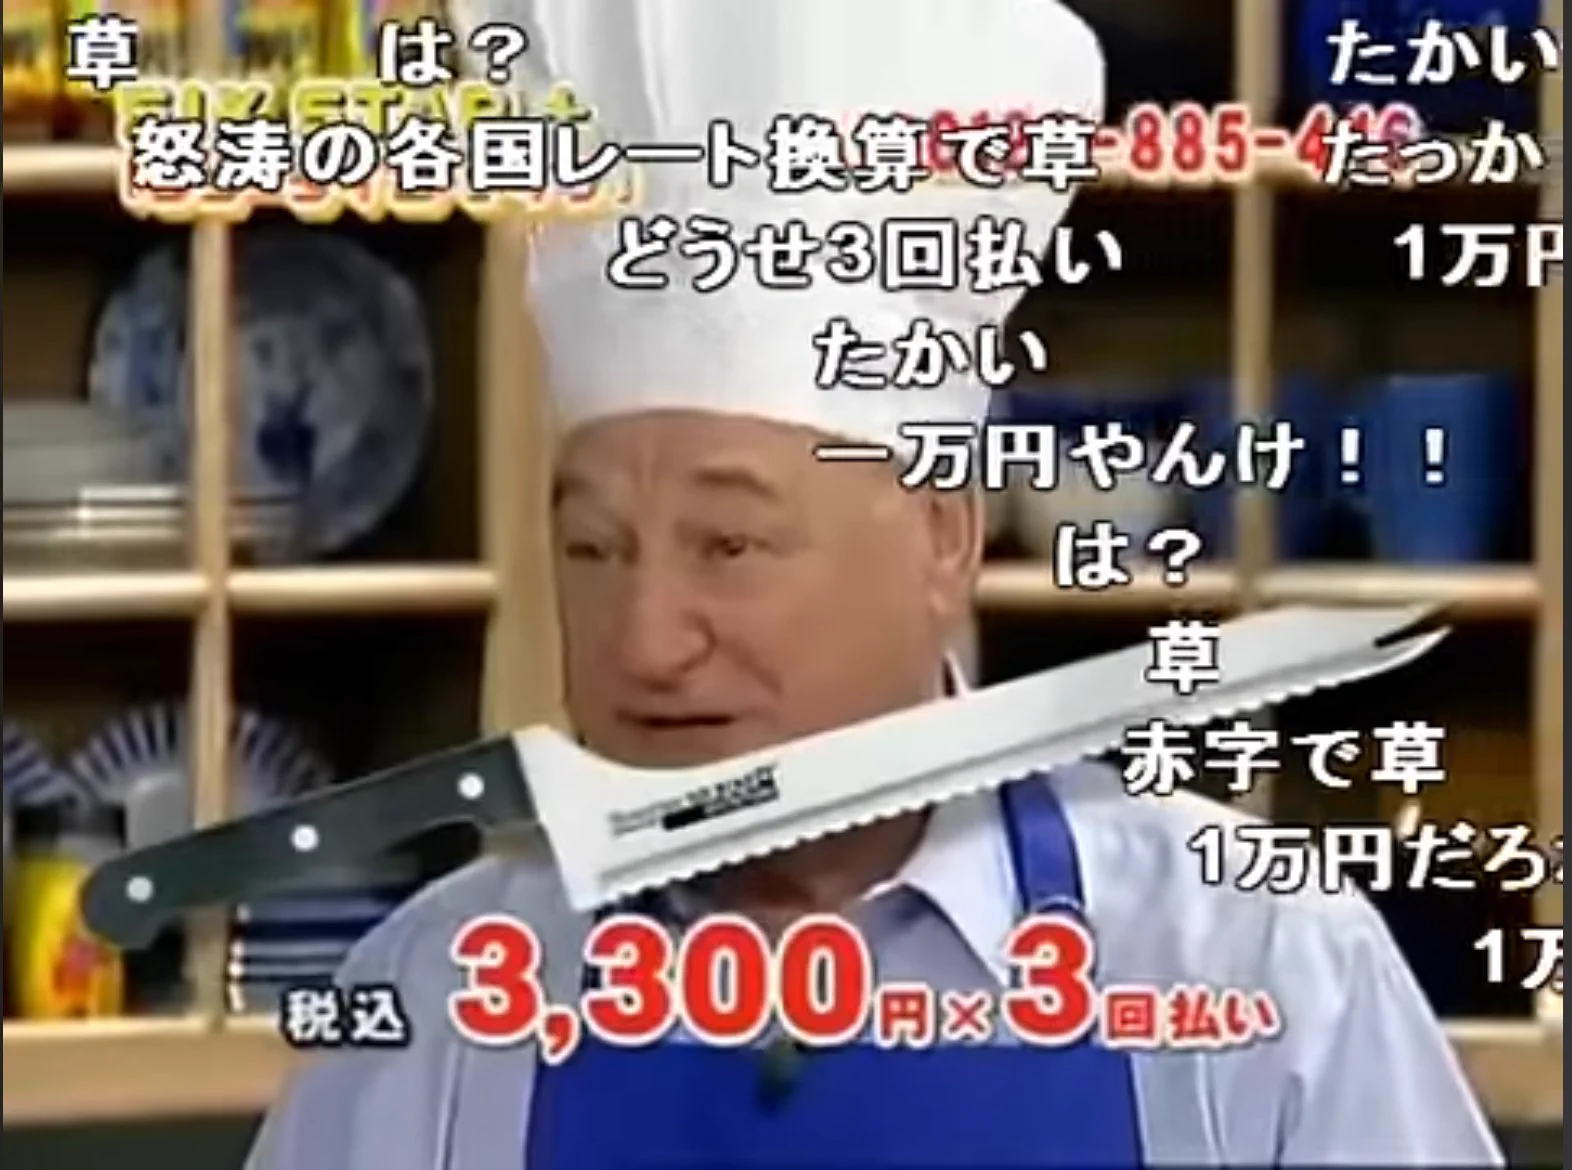
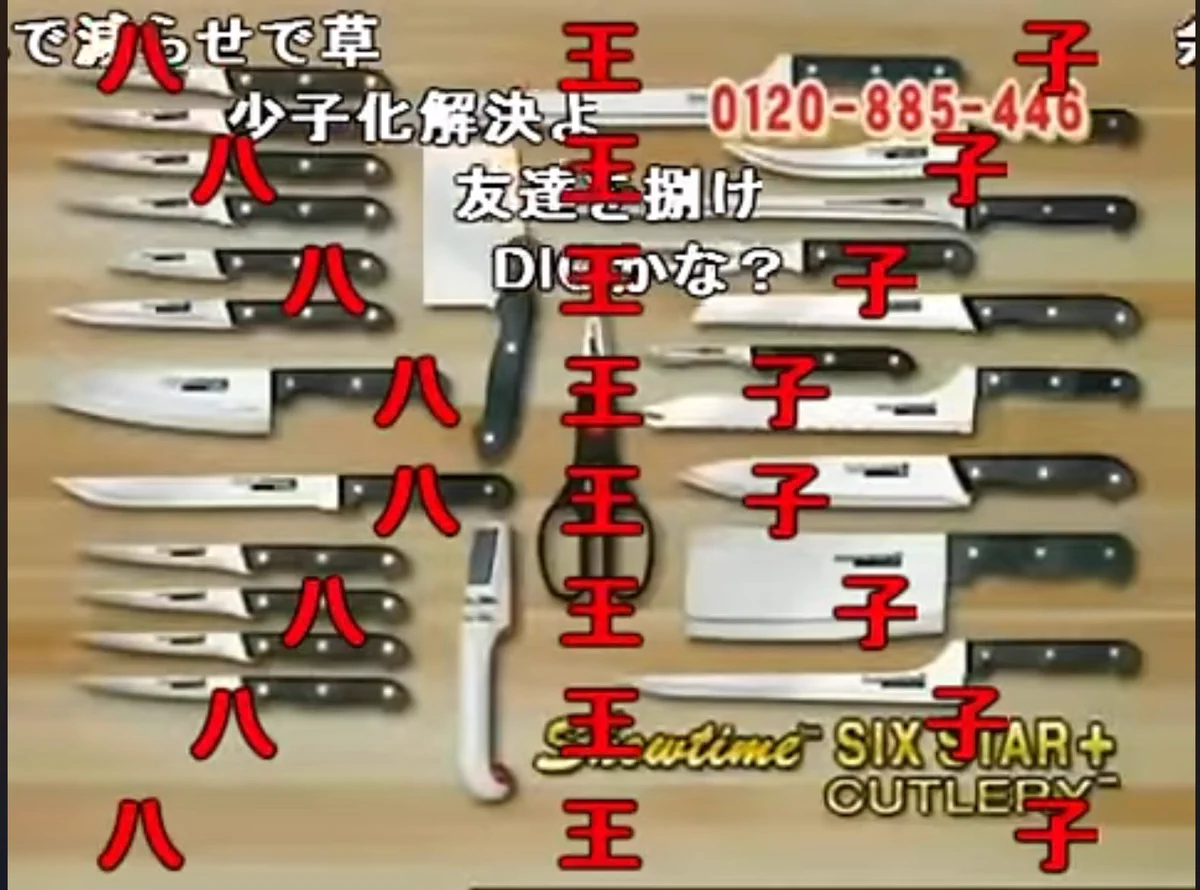
ピクシブ百科事典やニコニコ動画のアーカイブ記録によると、発祥となったのは2018年頃に「QVC福島界隈」などで爆発的に拡散された包丁セットの通販番組「Showtime Six Star+(ショータイム・シックススター・プラス)」の紹介動画です。日本のテレビ通販番組(QVC等)の枠組みで深夜帯に放送されていたこの番組は、14分から28分にも及ぶ圧倒的な長尺動画でした。
番組内で繰り広げられたのは、日本の常識を遥かに超越したアメリカ流の豪快なセールストークでした。
- 名物司会者とナイフ界のレジェンド:番組を進行する司会のスティーブ・ブライアントと、ナイフ販売界のレジェンドとして知られるシェフ・アーノルドが登場。
- 狂気のカッティング実演:切れ味を証明するため、分厚いパイナップルを空中分解させ、硬いアルミ缶を一刀両断し、果ては分厚い木片や釘まで叩き切る怒涛のパフォーマンス。
- 底なしの「おまけ」ラッシュ:1本の包丁を紹介しているはずが、「これも付けよう」「いや、ステーキナイフをさらに6本追加だ!」と、信じられないペースで包丁やハサミ、専用スタンドがスタジオの机の上に積み上げられていく演出。
- トドメの決め台詞:画面が包丁の山で埋め尽くされたクライマックス、司会者が満面の笑みで提示した価格提示こそが、あの独特のイントネーションで放たれる「3300円の、3回払い!」というキラーフレーズでした。
一括価格(約9900円)をあえてストレートに言わず、「3300円の3回払い」と分割金額を強調することで視聴者に「今すぐ手に入る手頃さ」を錯覚させる心理誘導の巧みさ、そして映像のシュールな破壊力が相まって、ニコニコ動画やYouTubeのコメント付き動画で数百万回再生を記録。「本末転倒」「腹筋崩壊」のタグとともに、ネットミームとして永遠に語り継がれる伝説となったのです。
一般に知られていない盲点とネットの誤解|少額分割払いが招く「マイクロ借金」の心理罠
ネット通販番組の歴史的演出からも読み解ける通り、「3300円の3回払い」という表現には、人間の脳が支払いの痛みを麻痺させてしまう強力なフレーミング効果が働いています。ここに、現代の決済経済が抱える深刻な死角が存在します。
行動経済学の研究では、支払いを将来に先送りし、かつ金額を小さく見せかけることで、脳内の「出費に対する防衛本能」が解除される現象が証明されています。総額1万円弱の買い物をするとき、私たちの脳は「1万円の資産が減る痛み」を強く知覚します。しかし、「月々わずか1100円(または3300円)」と提示された瞬間、日々のランチ代やコーヒー代と同列に処理してしまい、支出の重大性を見誤ってしまうのです。
ネット上の口コミや知恵袋、5chの決済スレッドなどを検証すると、以下のような失敗事例が後を絶ちません。
「数千円のコスメやゲーム課金を『ペイディ3回払いなら実質月1000円だからノーリスク』と繰り返していたら、翌月には10件以上が重複し、給与日に3万円以上の請求が口座から一気に引き落とされて生活費がショートした」
このように、個別の決済は「3300円の3回払い」という極めて安全に見える金額であっても、複数積み重なることでコントロール不能な「マイクロ借金地獄」へと変貌します。分割手数料が無料であるかどうかにかかわらず、「将来の可処分所得を先食いしている」という本質は変わりません。
【プロの結論】少額分割を利用すべき人・避けるべき人の判断基準
決済の自由度が高まった2026年だからこそ、消費者は自らの財務規律を守るための明確な「境界線」を引く必要があります。3300円規模の少額決済における分割利用の適性を以下に定義します。
【少額分割を絶対に避けるべき人】
- 手元の銀行口座残高が10万円未満で、毎月の収支管理を家計簿アプリ等で把握できていない人
- 「手数料無料だから」という理由だけで、手元に一括払いの資金があるにもかかわらず分割を選ぶ人
- すでにリボ払い残高やキャッシング枠の利用履歴が存在する人
少額の買い物を分割に逃がす行為は、根本的な収入と支出のアンバランスから目を背ける逃避行動にほかなりません。1回払いで買えない3300円の消費財は、現在の財務体力に見合っていない「不要不急の買い物」であると認識すべきです。
【利用を検討してもよい合理的な条件】
- 突発的な冠婚葬祭や仕事道具の故障など、生活基盤の維持に直結する必需品の購入であり、かつペイディ等の口座振替による手数料完全無料ルートを確保できる場合
- 給与日までの数日間のキャッシュフローを繋ぐ目的であり、次回引き落とし時の資金手当てが100%確定している場合
【3300 円 の 3 回 払い】に関するよくある質問(FAQ)
Q1:クレジットカードで3300円の買い物を3回払いにすると、利息・手数料は具体的にいくら取られますか?
A1:カード会社(楽天カード、三井住友カード、JCB等)により若干異なりますが、実質年率約12.0〜15.0%が適用されるため、支払総額は約3366円〜3367円になります。差額の約67円がカード会社へ支払う分割手数料となります。金額としてはわずかですが、年利換算では極めて高いコストを負担していることになります。
Q2:なぜ多くのクレジットカードは「2回払い」までは手数料無料で、「3回払い」から有料になるのですか?
A2:割賦販売法の規定およびカード会社の収益モデルによるものです。2回払いまでは加盟店からの決済手数料で運用コストを賄える「短期信用」と位置づけられていますが、3回以上の分割払いになると資金拘束や貸倒リスクが跳ね上がるため、カード会社は購入者側からも利息に相当する分割手数料を徴収する仕組みを採用しています。
Q3:ネットで有名な「3300円の3回払い!」という通販動画の元ネタは何ですか?
A3:2018年頃にニコニコ動画(QVC福島界隈)やYouTubeで大流行した、米国発の包丁セット通販番組「Showtime Six Star+」の日本語吹き替え版が元ネタです。司会のスティーブ・ブライアントとシェフ・アーノルドが、パイナップルや木片を叩き切りながら大量のナイフを次々とオマケに追加し、最後に「3300円の、3回払い!」と畳み掛ける豪快な演出が伝説的なミームとなりました。
まとめ:今後の動向と失敗しないための判断基準
「3300円の3回払い」というキーワードは、ネットカルチャーを彩った伝説の通販動画のエンターテインメント性と、現代人が直面するキャッシュレス決済の金銭的リスクという、二つの極めて興味深い側面を内包しています。
2026年以降、BNPL各社のAI与信や利便性の向上により、少額決済を分割して支払うハードルはさらに低下していくことが確実視されています。しかし、どんなにテクノロジーが進化しても、「支払いを先送りにしている」という金融の本質は変わりません。クレジットカードの分割手数料の仕組みを正しく理解し、手数料ゼロのルートを冷静に見極め、少額の買い物を安易に分割しない金銭感覚を維持することこそが、デジタル消費社会で自らの資産を防衛する最良の手段です。 (出典: 3300 円 の 3 回 払い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。