収入と所得の違いとは?手取り激減を防ぐ計算手順と2026年最新税制
「年収500万円」と「所得500万円」では、実際に手元へ残る現金や納めるべき税負担に数十万円から百万円単位の格差が生じる事実をご存じでしょうか。給与明細や源泉徴収票に印字された数字を眺めながら、「会社から支給された総額」と「自由に使えるお金」の落差に疑問を抱く人は少なくありません。
2026年を迎えた日本の税務環境では、基礎控除の拡充やいわゆる「年収の壁」をめぐる制度改正の議論が活発化し、収入と所得の境界線を曖昧なままにしておく金銭的リスクは一段と跳ね上がっています。自治体の各種行政支援から住宅ローン審査、確定申告、扶養控除の判定に至るまで、両者の定義を混同した瞬間に大きな金銭的損失を被る罠が張り巡らされています。手元に残る可処分所得を確実に守るために、両者の決定的な相違点と計算手順を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面・売上)であり、「所得」はそこから必要経費や給与所得控除を差し引いた実質的な利益を指す。
- 要点2:税金は収入ではなく「課税所得」に対して課されるため、控除の仕組みと計算手順を把握しないと控除漏れや追徴課税のリスクを招く。
- 要点3:2026年最新の基礎控除改定論議や扶養の壁見直しを踏まえ、源泉徴収票の「支払金額」と「所得金額」を正しく見分けることが最大の手取り防衛策となる。
【核心の検証】「収入と所得と手取りの違い」混同が招く大損リスクの正体
税務やマネーリテラシーの基本でありながら、最も多くの人が混同しやすい概念が「収入と所得と手取りの違い」です。この3つの数字は、それぞれお金の「加工段階」が異なっており、次のような明確な階層関係を持っています。
第1段階の「収入(額面給与・売上)」は、1年間に手元に入ってきた対価の総額です。会社員であれば基本給や残業手当、ボーナス、各種手当を合算した「総支給額」に該当し、個人事業主であればクライアントから支払われた「年間売上高」に相当します。
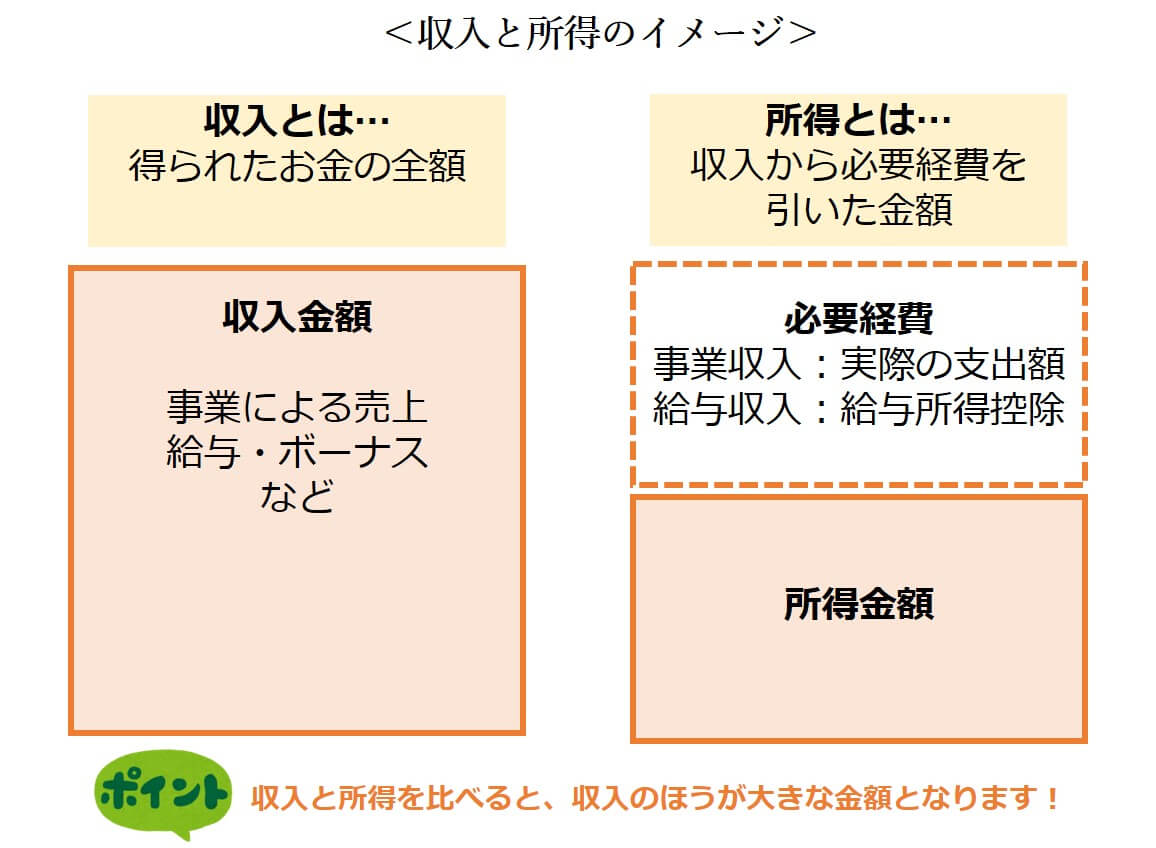
第2段階の「所得(儲け・利益)」は、その収入を得るためにかかったコストを差し引いた後の金額です。自営業者であれば仕入れ代金や通信費、オフィス賃料などの「必要経費」を引いた残額であり、会社員の場合は国が定めたみなし経費である「給与所得控除」を差し引いた残額を指します。税法上の「所得」とは、純粋な儲けそのものを意味する言葉です。
そして最終段階となる第3段階が、実際に銀行口座へ振り込まれる「手取り(可処分所得)」です。手取りは、収入から社会保険料(健康保険、厚生年金、雇用保険、40歳以上の介護保険)と税金(所得税、住民税)が天引きされた残りの現金です。一般的に会社員の手取り額は、額面収入の約75%〜80%程度に収まります。
現場取材において、FP(ファイナンシャルプランナー)や税務相談窓口に寄せられるトラブルで圧倒的に多いのが、「書類の記入ミスによる制度対象からの脱落」です。公営住宅の入居要件、保育料の算定、高校授業料無償化(就学支援金)、奨学金の所得制限など、公的支援の多くは「所得」を基準に審査を行っています。これを誤って「収入(額面)」の金額で申請してしまい、本来受けられるはずだった給付や支援を門前払いされる事例が全国で頻発しています。まさに、単語の定義を誤認するだけで実質的な金銭被害を被る典型例です。
【徹底比較】給与収入と給与所得の決定的な違いと個人事業主の構造
会社員における給与収入と給与所得の決定的な違いを理解する鍵は、国が認めたスーツ代や文具代、業務スキル習得費などの概算経費である「給与所得控除」の存在です。会社員は個別の領収書を集めて申告しなくても、年収に応じた一定額が自動的に差し引かれます。
これに対し、フリーランスや個人事業主は「売上(収入)- 実際にかかった経費 = 所得(事業所得)」という計算式に従います。自己申告による実費計算が義務付けられているため、日々の記帳や領収書の保存が不可欠です。両者の構造的な差異と一般的な基準を以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与収入(会社員) | 年間の総支給額(基本給・賞与・手当の合算) | 民間平均年収:約460万円前後(国税庁統計) | 給与明細の「総支給額」の年間累計値。非課税通勤手当は原則含まれない。 |
| 給与所得控除 | 年収に応じて55万円〜上限195万円(年収850万円超) | 年収500万円の場合:控除額144万円 | 給与所得者専用の「みなし経費」。領収書提出なしで所得を一律圧縮できる強力な仕組み。 |
| 事業収入・売上(個人事業主) | 請求書発行額・店舗レジ通過売上の総計 | 業種により数千万円規模でも利益率はまちまち | 「年商」と「手取り」を混同して破産するケースの根本原因。売上自体は儲けではない。 |
| 事業経費(個人事業主) | 売上原価、家賃、水道光熱費按分、通信費、広告宣伝費など | サービス業で売上の20〜40%、物販業で70〜85%前後 | 業務関連性の立証が必須。青色申告特別控除(最大65万円)の併用が節税の生命線。 |
| 手取り額の割合 | 額面収入から社保・所得税・住民税を控除した実残額 | 年収300万円:約80% 年収700万円:約74% 年収1,000万円:約70%前後 | 累進課税と社会保険料の引き上げにより、収入が上がるほど手取り比率は逓減する。 |
会社員の給与所得控除の計算方法は、給与収入のレンジごとに細かく区分されています。現行税制において年収180万円超〜360万円以下は「収入金額×30%+8万円」、年収360万円超〜660万円以下は「収入金額×20%+44万円」といった算式が適用されます。年収500万円の会社員であれば、「500万円 × 20% + 44万円 = 144万円」が自動的に差し引かれ、給与所得は356万円(500万円 - 144万円)と算出されます。
源泉徴収票と確定申告書の完全解読|支払金額と所得金額のチェック術
年末や年明けに勤務先から配布される「給与所得の源泉徴収票」は、収入と所得の格差を視覚的に確認できる最も身近な公式公文書です。しかし、専門用語が密集しているため、どの欄が自分のお金を表しているのか見落とされがちです。
まず確認すべきは、最上段の左側に記載されている「支払金額」です。これこそが、非課税枠内の交通費を除いた1年間の「給与収入(額面年収)」です。住宅ローンや自動車ローンの事前審査、クレジットカードの発行申し込みで「年収」の記入を求められた際は、必ずこの支払金額の数値を転記しなければなりません。ここに所得金額を書いてしまうと、審査機関から年収を著しく過小評価され、与信枠が削られる致命的なミスにつながります。
次に、その右隣にある「給与所得控除後の金額」こそが、税法上の「給与所得」です。給与所得控除を差し引いた後の金額であり、この段階ではまだ基礎控除や社会保険料控除などの個人的事情は反映されていません。
確定申告を行う場面でも、第一表の記載欄は厳密に分かれています。左上の「収入金額等」欄には売上や給料の総額を記入し、その一段右に並ぶ「所得金額等」欄に経費や給与所得控除を差し引いた数字を転記します。税理士事務所の関係者によると、自力で確定申告書を作成するビギナーの多くが、収入金額の欄に所得をそのまま重複記載したり、逆に所得金額の欄に売上総額を誤記して「とんでもない過大税額」の通知を受け取り、パニックになって駆け込んでくるケースが後を絶ちません。

【実態検証】税務相談の現場で見えた「103万円の壁」と扶養控除の誤解
パートやアルバイトで働く層、あるいは学生の扶養控除をめぐり、SNSや税務相談の現場で毎年のように繰り返されるのが「扶養控除と103万円の壁」にまつわる深刻な誤信です。
「年収が103万円を1円でも超えたら、稼いだ分以上に税金を取られて世帯の手取りが激減する」という説が、ネット上の掲示板やSNSでは都市伝説のように語り継がれてきました。しかし、この言説は税金の計算メカニズムを完全に無視した誤認です。103万円という数値の内訳は、給与所得控除の最低保障額である55万円と、所得税の基礎控除48万円を足し合わせた金額に過ぎません(55万円 + 48万円 = 103万円)。
つまり、給与収入が103万円以下であれば、給与所得は「103万円 - 55万円 = 48万円」となり、そこから基礎控除48万円を引くことで課税所得が0円になるため、所得税が1円もかからないという仕組みです。仮に年収が105万円になったとしても、課税対象となる所得は2万円に過ぎず、所得税率5%を掛けても増える税額はわずか1,000円程度です。稼いだ額を上回る所得税が課されることは絶対にありません。
ただし、現場目線で警戒が必要なのは、所得税ではなく「住民税の所得割と非課税基準」と、企業の家族手当基準、そして社会保険の壁(106万円・130万円の壁)です。住民税の非課税ラインは自治体の級地区分によって異なり、年収100万円(所得45万円)や93万〜96万円を超えた地点から均等割・所得割が課税され始めます。さらに、本人の税金よりも「世帯主の給与から扶養手当がカットされる」「社会保険料の自己負担が発生して手取りが大きく凹む」という別の制度の壁が連動していることこそが、現場で混乱を生み出す元凶となっています。
一般に知られていない盲点とネットの誤解|課税所得と総所得金額の落とし穴
「所得」という単語をさらに複雑にしているのが、確定申告や税率計算の現場で登場する「総所得金額」と「課税所得」の違いです。この2つを同一視していると、自分の税率判定を完全に見誤ります。
給与所得や事業所得、不動産所得などを合算したものが「総所得金額」です。しかし、国はこの総所得金額に対してダイレクトに税率を掛けるわけではありません。納税者の個人的な事情(扶養家族の有無、配偶者の状況、病気による高額医療費、支払った生命保険料や社会保険料)に配慮するため、15種類以上におよぶ「所得控除」を差し引きます。この控除をすべて引き去った後に残る最終的な課税ベースを「課税所得(課税される総所得金額)」と呼びます。
日本の所得税の税率と計算手順は、超過累進課税方式を採用しています。課税所得のステージに応じて、5%から最高45%までの7段階の税率が適用されます。
ここで多くの人が陥る最大の誤解が、「年収が上がって税率ランクが1つ上がると、稼いだ全額に対して高い税率が課される」という錯覚です。例えば、課税所得が195万円以下は5%、195万円を超え330万円以下は10%ですが、課税所得が200万円になったからといって、200万円全体に10%が課税されるわけではありません。195万円までの部分には5%、それを超えた5万円の部分にのみ10%が適用される仕組み(控除額による調整)になっています。したがって、「昇給して税率が上がったせいで手取りが前年より減った」ということは、所得税の税制構造上あり得ません。
また、額面と手取りの差額理由の主犯は、所得税よりもむしろ「社会保険料」です。健康保険、厚生年金、雇用保険を合わせた社会保険料率は、労使折半後でも本人の給与から約15%前後が容赦なく天引きされます。所得税のように基礎控除や配偶者控除などの所得控除が一切効かないため、年収が増えるほど社会保険料の負担感が増大し、手取りの伸び悩みを引き起こす構造的要因となっています。

【プロの結論】2026年最新税制改正と基礎控除の行方|手取りを守る判断基準
2026年現在の税制をめぐる最大の焦点は、長年据え置かれてきた基礎控除(現行48万円)や給与所得控除の引き上げを含む、いわゆる「年収の壁」の抜本的見直しです。物価高や人手不足が深刻化する中、従来の103万円という基準が実体経済と著しく乖離しているとの指摘が相次ぎ、控除枠の拡大をめぐる法改正や運用見直しの動きが続いています。
社会構造が激変する今、労働者や事業主には「額面しか見ない思考停止」から脱却する冷徹なマネーリテラシーが求められています。税制の枠組みを正しく理解した上で、自分自身がどの働き方・申告方法を選択すべきか、明確な判断基準を持つ必要があります。
【プロの結論】働き方と申告におけるおすすめ・慎重になるべき人の判断基準
▼「現行の枠組みを積極的に活用すべき人」
- 副業で経費がしっかり発生するビジネスを展開する会社員:本業の給与所得控除をフルに享受しつつ、副業側で適正な実費経費を計上して所得を圧縮できるため、税効率が極めて高くなります。
- 年間医療費やふるさと納税、iDeCo(個人型確定拠出年金)を活用できる人:所得控除や税額控除を最大化させることで、課税所得を直接引き下げ、手取り現金を合法的に残すことができます。
▼「知識不足のまま進むと大損・慎重になるべき人」
- 「年商(売上)」の数字だけで独立・法人化を判断しようとするフリーランス:売上高が800万円あっても、仕入れや外注経費が700万円かかれば所得は100万円です。手取り計算を誤ると、国民健康保険料や翌年の住民税を払えずに資金ショートへ直行します。
- 手取りの逆転現象を恐れて就労時間を過剰に自己制限しているパート・アルバイト層:「103万円を超えたら大損」という迷信に縛られ、労働時間を削ることは、結果的に世帯の生涯可処分所得を大きく目減りさせています。社会保険の加入による将来の厚生年金受給額の増加など、長期的な資産形成の視点を持つことが重要です。
【収入 所得 違い】に関するよくある質問(FAQ)
Q1:クレジットカードの申し込みや賃貸契約で書く「年収」は、収入ですか?所得ですか?
A1:原則として「収入(額面金額)」を記入します。会社員であれば源泉徴収票の「支払金額」、あるいは各種控除が引かれる前の税込総支給額を指します。自営業者の場合は売上高ではなく「所得金額」を求められるケースもあるため、申込欄の注意書き(「売上」か「所得」か)を必ず確認してください。
Q2:会社員の副業は「副業収入20万円」と「副業所得20万円」のどちらで確定申告が必要になりますか?
A2:確定申告が必要になる基準は「所得20万円超」です。例えば、副業の売上(収入)が30万円あっても、パソコン代や通信費などの必要経費が15万円かかった場合、副業所得は「30万円 - 15万円 = 15万円」となるため、税務署への所得税確定申告は不要です。ただし、所得が20万円以下であっても自治体への「住民税の申告」は別途必須となる点に注意してください。
Q3:給与明細の「総支給額」が同じ同僚と、毎月の「手取り額」が違うのはなぜですか?
A3:扶養親族の人数、前年の所得に基づく住民税額、加入している社会保険の料率、生命保険料控除などの適用状況が人によって異なるためです。特に住民税は「前年の所得」に対して課税されるため、前年に残業が多かったり副業所得があった人は、現在の基本給が同僚と同じであっても天引き額が跳ね上がり、手取りが少なくなります。
まとめ:制度の本質を見抜き手取りを最大化する知恵を持とう
「収入」とは入ってきた矢面の総額に過ぎず、社会があなたの実質的な経済力として評価し、税を課す基準は常に「所得」です。そして最終的にあなたの生活を支える現実は「手取り」という数字に集約されます。
これら3つの言葉の意味と計算の仕組みを区別できるだけで、役所の申請窓口で損をするリスクを排除し、毎月の給与明細や確定申告書の数字から自身の家計防衛策を自律的に導き出せるようになります。2026年以降の目まぐるしい税制改正の波に翻弄されることなく、正しい税務知識を武器にして自身と家族の手取り財産を堅固に守り抜いてください。 (出典: 収入 所得 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。