ダブルワークの社会保険は両方引かれる?2026年の手取りとバレる真相
物価高への防衛策としてダブルワーク(副業・パート掛け持ち)を選ぶ労働者が急増する2026年現在、現場からは「社会保険料は両方の会社から二重に天引きされるのか」「メインの勤務先に内緒で働いているのに、なぜかバレてしまった」という悲鳴にも似た相談が後を絶ちません。手取りを増やそうと時間を削って働いた結果、思わぬ社会保険の負担増によって手取りが激減する「働き損」のトラップに陥るケースが目立っています。
日本の社会保険制度は、2社以上で働く労働者を想定した厳密なルールを敷いており、条件を満たせば「双方の事業所で按分して保険料を支払う」という特殊な手続きが発生します。知らずに放置すれば追徴リスクを背負い、勤務先にも副業の事実が100%筒抜けになります。本稿では、2026年最新の制度改革を踏まえ、複雑な加入基準、会社に知られる決定的なメカニズム、手取りを最大化する防衛策まで、取材データと現場の声を交えて余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:両方の会社で基準を満たすと社会保険は「両方から天引き」され、按分計算のための「健康保険・厚生年金保険 所属選択・二以上事業所勤務届」の提出が義務付けられる。
- 要点2:社会保険の二以上事業所勤務届を提出すると、年金事務所から両社へ保険料決定通知書が届くため、副業を会社に隠し通すことは実質的に不可能である。
- 要点3:2026年最新の社会保険適用拡大により「106万円の壁」の適用対象がさらに広がり、週労働時間と月額賃金の綿密なコントロールが手取り維持の分水嶺となる。
両方で引かれる?どちらか一方?ダブルワーク社会保険どっちで入るかの決まり方
パートやアルバイトの掛け持ちをしている方の多くが最初に直面するのが、「社会保険はどちらか1社だけで入ればよいのか、それとも両方で引かれるのか」という疑問です。ダブルワーク社会保険どっちで入るのかという問題に対する結論は、事業所ごとの「労働時間」と「月額賃金」がそれぞれの基準を満たしているか否かによって、完全に機械的に決定されます。
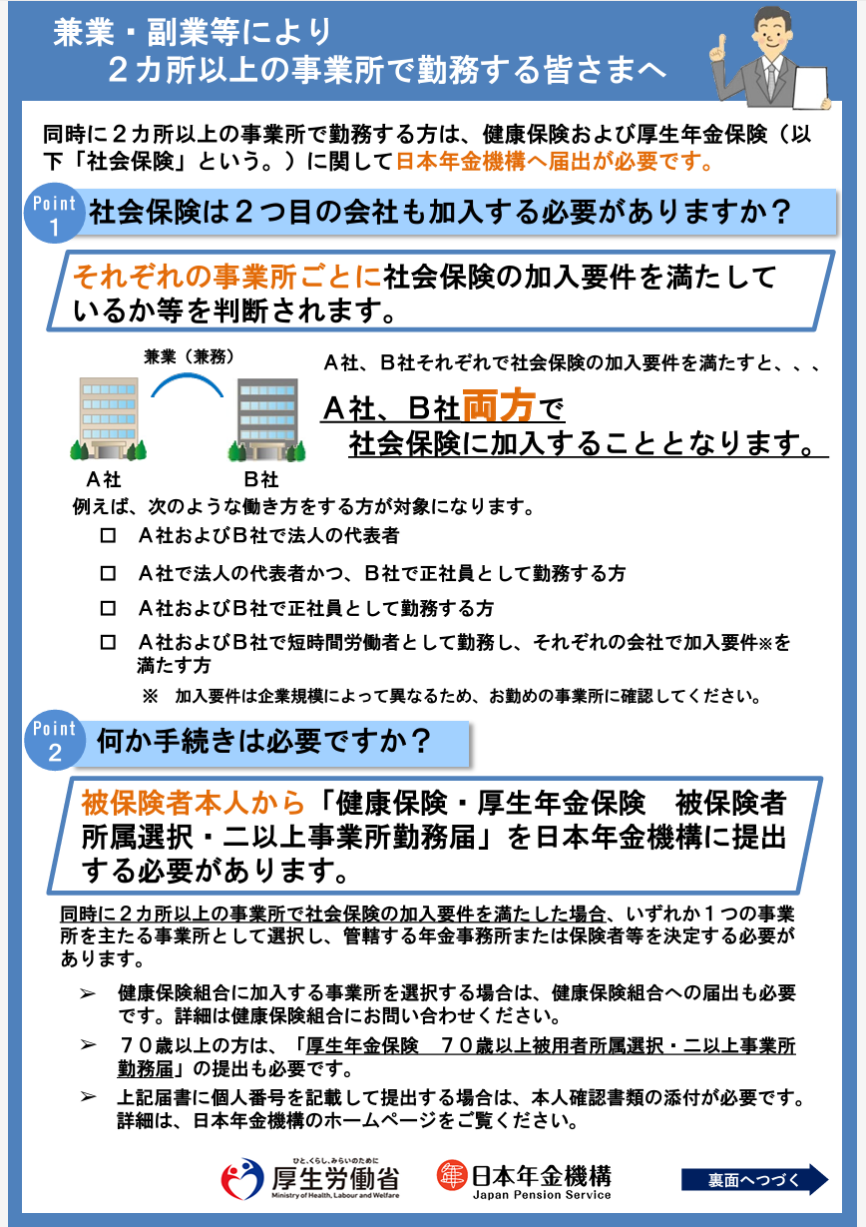
日本の健康保険および厚生年金保険における基本原則は「事業所単位での判断」です。掛け持ち先の労働時間は原則として合算されず、会社Aと会社Bのそれぞれで加入要件を個別に満たしているかをチェックします。具体的には次の3つのパターンのいずれかに分類されます。
第1に「2社とも加入要件を満たす場合」です。このケースでは、どちらか一方を選ぶのではなく「両方の会社で社会保険に加入し、双方の給与から保険料が天引きされる」ことになります。法律上、どちらか都合の良い会社1社だけを選ぶことは認められていません。両社合算の報酬月額に基づいて総保険料が算出され、給与比率に応じて天引きされます。
第2に「メインの会社(A社)のみで要件を満たし、サブの会社(B社)では満たさない場合」です。この場合は、通常どおりA社のみで社会保険に加入し、B社の給与からは雇用保険や税金のみが処理され、社会保険料は一切引かれません。
第3に「どちらの会社でも単独では加入要件を満たさない場合」です。例えばA社で週15時間、B社で週15時間働いているような週20時間未満掛け持ちの社会保険については、現行制度上、労働時間を合算して加入する仕組みにはなっていません(一部の特例を除く)。そのため、どちらの会社でも社会保険(健康保険・厚生年金)には加入せず、自身で国民健康保険および国民年金保険料を納めるか、配偶者の扶養内にとどまる形となります。
【2026年最新の社会保険適用拡大】106万の壁と130万の壁の違いと手取り逆転の真相
2024年10月の法改正で従業員数51人以上の企業まで適用拡大が進んだ流れを受け、2026年最新の社会保険適用拡大では、企業規模要件のさらなる撤廃や見直しが進展し、短時間労働者が社会保険の対象となるハードルが一段と下がりました。そこで重要度を増しているのが、106万の壁と130万の壁の違いを正確に整理することです。
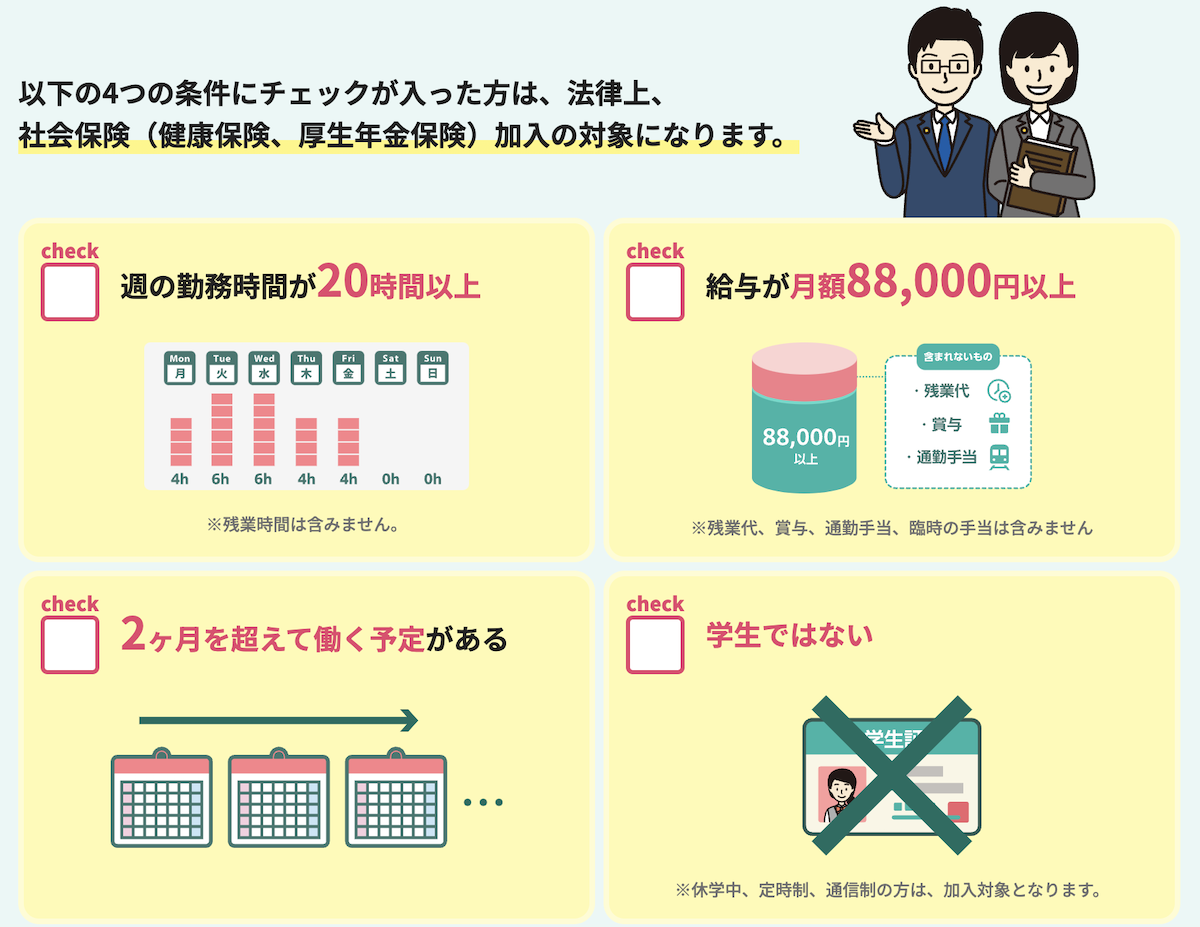
「106万円の壁」とは、社会保険の加入対象となる事業所で働く際、週所定労働時間が20時間以上、月額賃金が8万8,000円以上(年収換算で約106万円以上)、学生除外、2か月を超える雇用の見込みという要件を満たした際に、本人が社会保険に加入しなければならない基準を指します。一方、「130万円の壁」は、企業の規模にかかわらず、すべての労働者が家族(配偶者等)の社会保険の被扶養者から外れる年収上限です。
掛け持ち労働者が直面する最大の罠が、ダブルワーク社会保険で手取りが減る真相です。社会保険に加入すると、健康保険料・厚生年金保険料・雇用保険料を合わせて額面給与のおよそ14〜15%(労使折半後の本人負担分)が天引きされます。年収が106万円をわずかに超えた途端、年間で約15万〜16万円もの保険料負担が発生し、可処分所得が「年収100万円で働いていた頃より少なくなる」という逆転現象が起きるのです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| パート掛け持ち社会保険加入条件 | 週20時間以上かつ月額8.8万円以上(各事業所ごとに単独判定) | 一般企業の短時間労働者基準(51人以上規模など順次拡大) | 2社で各20時間以上働く場合、自動的に2社とも加入対象となる |
| 社会保険料の自己負担割合 | 健康保険約5%+厚生年金9.15%(計約14.15%〜15%) | 給与額面から毎月自動天引き(労使折半) | 将来の年金額増加や傷病手当金のメリットと手取り減少の比較が必須 |
| 扶養判定の年収合算基準 | 年間収入見込み130万円未満(月額約108,334円未満) | 全就労先の総収入合算で判定(交通費等を含む健保が多い) | 各社で20時間未満でも、合計年収が130万円を超えると扶養から外れる |
| 雇用保険の適用ルール | 週20時間以上かつ31日以上の雇用見込み(原則主たる1社のみ) | 65歳以上の特例(マルチジョブホルダー制度)を除き二重加入不可 | 社会保険と異なり、雇用保険は給与が多い1社だけで加入する点に注意 |
【実態検証】二以上事業所勤務届の手続きと厚生年金健康保険の按分計算シミュレーション
もし2つの勤務先でそれぞれ社会保険の加入基準を満たした場合、どのような事務手続きが発生するのでしょうか。公的機関の手続き窓口や現場の社労士が「最も相談が多く、ミスが多発している」と口を揃えるのが、二以上事業所勤務届の手続きです。
正式名称を「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」と呼びます。2社以上で加入基準を満たした日から10日以内に、被保険者本人が主たる事業所を管轄する年金事務所へ提出しなければなりません。「主たる事業所」とは、健康保険証を発行してもらう主幹となる会社を指し、本人が任意で選択します(通常は給与が高い方の会社を選びます)。
提出後、厚生年金健康保険の按分計算が日本年金機構のシステムによって自動的に実行されます。ダブルワーク社会保険料の計算方法詳細は以下の手順を踏みます。
例として、A社で標準報酬月額20万円、B社で標準報酬月額10万円を得ているケースを想定してみましょう。
① まず2社の報酬を合算します。合算標準報酬月額は「20万円+10万円=30万円」となります。
② この合算額30万円を基準に、全体の健康保険料および厚生年金保険料を算出します(例:厚生年金保険料率は18.3%のため、全体保険料は30万円×18.3%=54,900円、個人負担はその半額の27,450円)。
③ 全体の個人負担額を、各社の報酬比率(A社:B社=2:1)で按分します。
・A社での個人負担分:27,450円 × (20万円 ÷ 30万円) = 18,300円
・B社での個人負担分:27,450円 × (10万円 ÷ 30万円) = 9,150円
年金事務所から各社へ「あなたの会社で控除すべき保険料はこの金額です」という決定通知が送付され、それぞれの給料日から該当額が天引きされる仕組みです。
副業が会社にバレる決定的な理由|二以上事業所勤務届と住民税が招く通知の盲点
「本業の会社に副業を内緒にしたい」「会社に許可を取らずにダブルワークをしている」という層にとって、最も恐ろしい現実がダブルワーク社会保険バレる理由です。結論から言えば、2社で社会保険に加入した場合、会社に副業を隠し通す手段は存在しません。
会社に知られるトリガーは、年金事務所から会社に送られる「健康保険・厚生年金保険の被保険者資格喪失・確認通知書」や「標準報酬決定通知書」です。按分計算が行われると、日本年金機構は各事業所に対して、その会社で控除すべき保険料額を通知します。
その際、通知書には「合算された全体の標準報酬月額」や「按分比率」が明確に印字されます。会社の総務・人事担当者がその通知書を見れば、自社が支払っている給与額と通知された報酬月額が一致しないため、「他社で相当額の給与を受け取っている」という事実が一発で露呈します。担当者が日本年金機構へ問い合わせるまでもなく、書類1枚で完全に判明するのです。
「住民税を普通徴収(自分で納付)にすればバレないのではないか」というネット上の言説が散見されますが、これはあくまで確定申告における住民税の話であり、社会保険には一切通用しません。社会保険の通知は公的システムを通じて雇用主へダイレクトに届くため、いかなる小手先の対策も通用しないのが現実です。
「では、二以上事業所勤務届を出さずに放置すればよいのではないか」と考える方もいますが、それこそが副業の社会保険未加入リスクの最悪の形態です。マイナンバーの普及と年金記録のデジタル統合が進む現在、未提出は年金事務所の照合作業によって短期間で捕捉されます。後から資格取得日に遡って保険料を過去数か月〜最大2年分一括で追徴されることになり、会社側にも「社会保険の加入漏れ」として年金事務所から是正勧告が入るため、会社との信頼関係は決定的に破綻します。
一般に知られていない盲点とネットの誤解|雇用保険と税金のダブルスタンダード
現場の取材を進めると、社会保険(健康保険・厚生年金)、雇用保険、税金(所得税・住民税)の3つの制度が混同され、ネット上の誤った情報に踊らされている労働者が極めて多い実態が浮き彫りになります。知っておくべき決定的な違いを整理します。
第1の盲点は「雇用保険の二重加入はできない」という点です。健康保険と厚生年金は要件を満たせば2社で同時に加入しますが、雇用保険は「生計を維持するための主たる賃金を受ける1社のみ」でしか加入できません。両方の会社で週20時間以上働いていたとしても、雇用保険料が引かれるのは給与の高い1社のみとなります(※65歳以上の労働者を対象とした「高年齢者雇用継続基本給付金」等のマルチジョブホルダー制度の特例を除く)。
第2の盲点は、ダブルワーク年末調整と確定申告のやり方におけるルールの違いです。年末調整は「給与所得者の扶養控除等申告書」を提出した主たる給与の支払者(1社のみ)で行います。副業側の会社では年末調整を受けられないため、副業先の給与からは高い税率区分(乙欄)で源泉徴収が行われます。
そのため、ダブルワークを行う労働者は、原則として毎年2月16日から3月15日までの間に、本業と副業双方の源泉徴収票を揃えて自身で確定申告を行う必要があります。副業の年間所得(収入から経費等を引いた額)が20万円以下であれば所得税の確定申告は不要とされるケースもありますが、その場合でも市区町村に対する住民税の申告は必須であり、申告漏れによるペナルティを科されるリスクには細心の注意が必要です。

【実態検証】現場ワーカーが語る葛藤と制度の歪みが生む心理的ストレス
知恵袋やSNS、労働相談の窓口には、制度の複雑さと手取り減少に苦しむダブルワーカーの悲痛な声が溢れています。都内の飲食店とスーパーを掛け持ちする40代女性の手記には、次のようなリアルな叫びが綴られています。
「物価高で生活費が足りず、夜のバイトを増やして週25時間と週22時間で働きました。しかし、どちらの店からも社会保険証を作ると言われ、手続き後に届いた給与明細を見て愕然としました。両方からガッツリ保険料が引かれ、睡眠時間を削って月6万円分余分に働いたのに、手取りは2万円ちょっとしか増えていなかったのです。何のために体を壊してまで働いているのか分からなくなりました」
こうした現象について、労働経済や心理支援の現場からは「ワーキングプアを救うはずの制度が、過密労働に拍車をかけ、心理的バーンアウト(燃え尽き症候群)を引き起こしている」という指摘がなされています。本来、厚生年金への加入は「将来の年金受給額の底上げ」「傷病手当金や出産手当金といったセーフティネットの獲得」という長期的なメリットを持ちます。しかし、日々の生活費を補うために「今すぐの手取り」を求めてダブルワークに走る労働者にとっては、毎月数万円の強制天引きは死活問題です。
特に配偶者の扶養内で働いていた層が、知らず知らずのうちに両社で労働時間を積み上げ、扶養から外れたうえにダブルで社会保険料を天引きされるパターンでは、家庭内の経済バランスや労働モチベーションが根底から崩壊するケースが散見されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
複雑を極めるダブルワークの社会保険環境下において、どのような働き方を選択すべきなのか。専門的な見地から、各人のライフステージと目的に応じた客観的な判断基準を提示します。
▼ ダブルワークで両方の社会保険に加入すべき人(おすすめできる人) 1. 将来の厚生年金を少しでも手厚くしたい単身者・フリーター層:国民年金のみの加入に比べ、合算報酬に基づく厚生年金保険料を事業主折半で積み立てられるため、将来の受給額が確実に増加します。また、病気やケガで働けなくなった際に給与の約3分の2が保障される「傷病手当金」の受給権利が両方の給与基準で得られる点は、極めて強力な防衛策となります。 2. 合計月収が25万円以上など、保険料天引きを補って余りある高収入を得られる人:社会保険料の負担分を軽々と上回る絶対的な収入を確保できるのであれば、「働き損」のゾーンを突き抜けるため、積極的な掛け持ちがプラスに働きます。
▼ ダブルワークでの社会保険加入に慎重になるべき人(避けるべき人) 1. 短期間で「目先の手取り最大化」を目指している人:月収合計が12万〜18万円程度にとどまる場合、社会保険料の負担比率が最も重くのしかかります。掛け持ち先での労働時間を「週19時間未満」に抑え、加入要件を踏まないよう緻密にシフトをコントロールする方が、手取り額は確実に多く残ります。 2. 会社に副業が発覚すると懲戒処分や降格の危険がある会社員:社会保険加入による会社通知は100%回避できません。「バレたら困る」状況であるならば、2社目での社会保険加入要件(週20時間以上など)を満たす働き方は直ちに回避すべきです。
【ダブル ワーク 社会 保険】に関するよくある質問(FAQ)
Q1:A社とB社でそれぞれ週15時間ずつ、合計週30時間働いています。社会保険には加入しなければいけませんか?
A1:原則として社会保険に加入する必要はありません。社会保険の加入基準は事業所ごとに単独で判定されるため、どちらの会社でも週20時間未満であれば、合計が30時間であっても各事業所での加入要件を満たしません。ただし、2社の合計収入が年130万円(月額約10.8万円)を超える場合は、配偶者等の社会保険の扶養から外れるため、自身で国民健康保険および国民年金への加入が必要となります。
Q2:二以上事業所勤務届を提出する際、主たる事業所はどのように選べばよいですか?
A2:法律上は本人が自由に選択できることになっていますが、実務上は「給与(標準報酬月額)が高い方の会社」や「所定労働時間が長い方の会社」を選択するのが一般的です。健康保険証は選択した主たる事業所側の健康保険組合または協会けんぽから1枚のみ発行され、医療機関を受診する際はその保険証を使用します。
Q3:副業先で社会保険に入ることになりましたが、本業の会社に知られずに手続きする方法はありますか?
A3:知られずに手続きする方法は一切ありません。日本年金機構が両社の報酬を按分してそれぞれの保険料を決定するため、本業と副業の双方の会社に対して、年金事務所から社会保険料の決定通知書が送付されます。通知書には合算額や按分された数値が記載されるため、本業の会社の人事・総務に副業の存在が確実に把握されます。
まとめ:2026年以降の制度激変を乗り切るための賢い選択
ダブルワークにおける社会保険の取り扱いは、感情や希望的観測が入り込む余地のない、法律と算式に基づいた厳格な世界です。「知らなかった」「手続きをしていなかった」という言い訳は通用せず、後からの追徴請求や勤務先でのトラブルといった手痛い代償を払うことになります。
2026年という時代において副業やパート掛け持ちを成功させる秘訣は、自らの労働時間と収入基準を事業所ごとに完全に把握し、「手取りを最大化するために加入を避けて働く(各社週20時間未満の死守)」のか、あるいは「将来の保障と社会保険の手厚さを求めて堂々と2社で加入する」のか、明確な戦略を持って働くことに尽きます。自身のライフプランと照らし合わせ、計算に基づいた賢明なワークスタイルを構築してください。 (出典: ダブル ワーク 社会 保険(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。